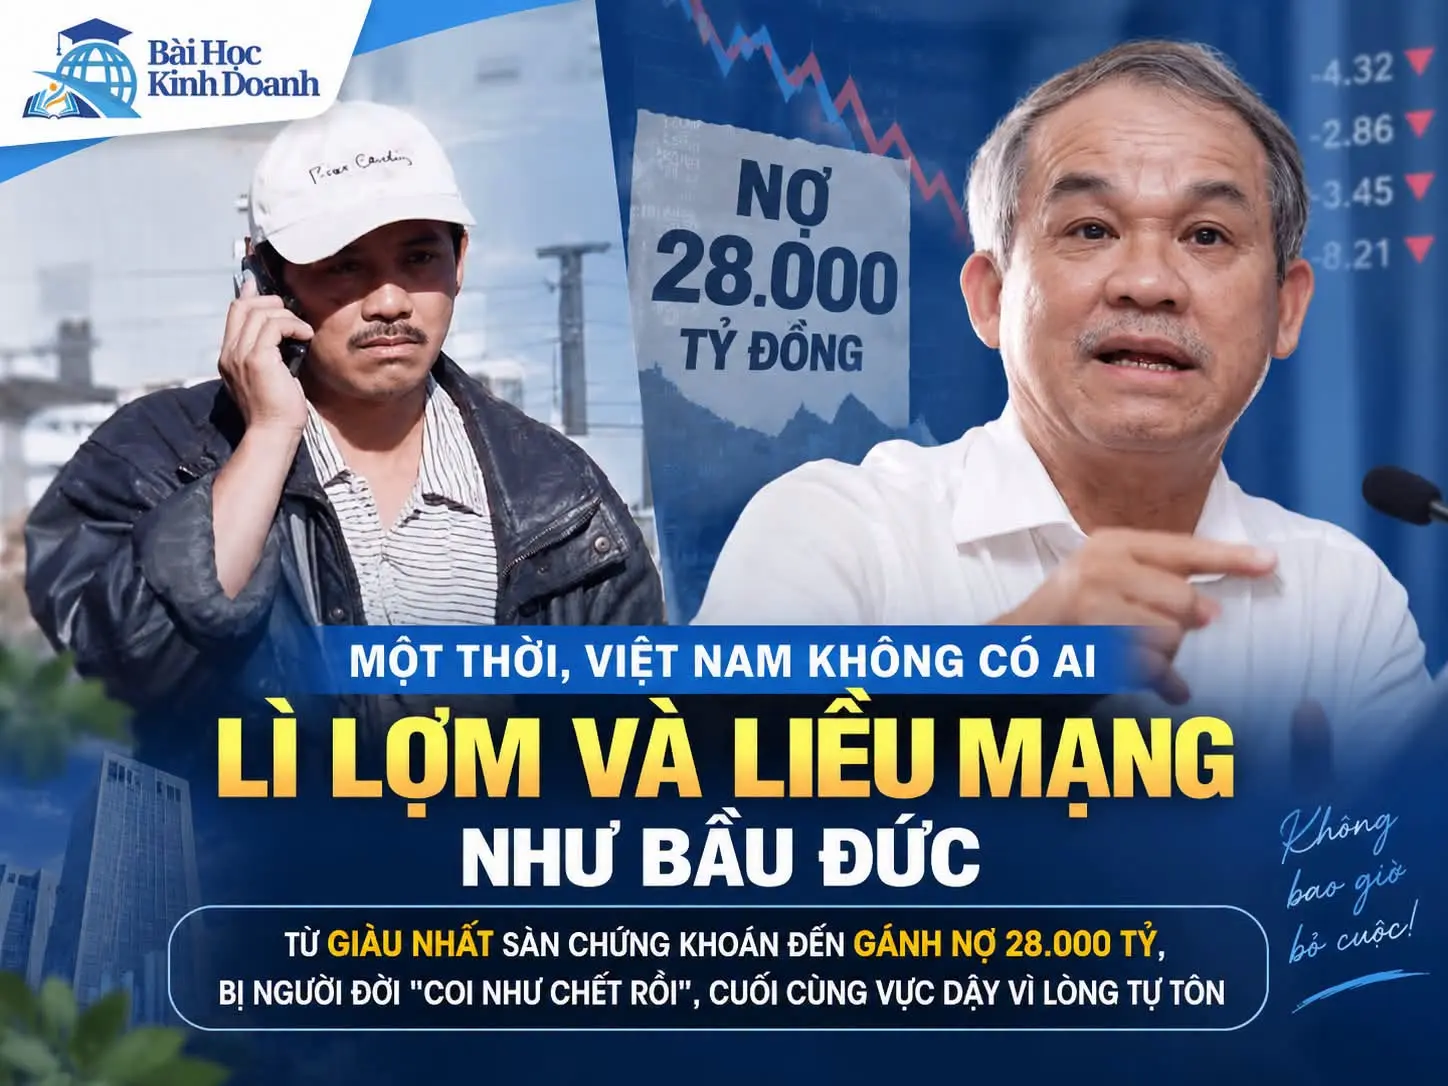
Từng đứng đầu danh sách người giàu trên sàn chứng khoán Việt Nam, ông Đoàn Nguyên Đức sau đó phải dẫn Hoàng Anh Gia Lai qua cuộc khủng hoảng thanh khoản với tổng nợ phải trả từng vượt 36.000 tỷ đồng, trong đó nợ vay khoảng 28.000 tỷ đồng. Gần một thập kỷ bán tài sản, đàm phán với chủ nợ, thu hẹp ngành nghề và quay về nông nghiệp đã đưa doanh nghiệp sang một trạng thái khác. Năm 2026, HAGL bước vào giai đoạn mới với kế hoạch mở rộng nông nghiệp và triển khai IPO HGI. Đây không phải câu chuyện tô hồng một cuộc trở lại, mà là case study về sống sót, dòng tiền, kỷ luật thu hẹp và cái giá của tăng trưởng quá nhanh.
1. Dám nghĩ lớn tạo lợi thế, nhưng cũng khuếch đại sai lầm
Từng là người giàu nhất sàn chứng khoán Việt Nam, ông Đoàn Nguyên Đức đã ở vị trí khiến nhiều doanh nhân mơ ước. Nhưng giá trị lớn nhất của hành trình này không nằm ở thứ hạng tài sản. Nó nằm ở quãng đường rất dài từ lúc doanh nghiệp mở rộng mạnh, rơi vào mất thanh khoản, phải bán đi nhiều tài sản từng tạo nên tên tuổi rồi kiên trì xây lại một mô hình có khả năng tạo tiền.
Hoàng Anh Gia Lai được thành lập năm 1992 từ một xí nghiệp gỗ với số vốn ban đầu chỉ vài chục triệu đồng, theo chia sẻ của ông Đoàn Nguyên Đức. Doanh nghiệp nhanh chóng mở rộng xuất khẩu gỗ, tiến sang bất động sản và xây dựng chuỗi năng lực từ vật liệu đến thi công. Khi chu kỳ địa ốc tăng mạnh, cách chuẩn bị quỹ đất sớm và kiểm soát chuỗi giá trị giúp HAGL đi nhanh hơn nhiều đối thủ. Riêng năm 2009, bốn dự án lớn mang về hơn 3.300 tỷ đồng, chiếm khoảng 77% doanh thu tập đoàn, theo số liệu ông Đức nêu trong cuộc phỏng vấn tháng 7/2026.
Tư duy làm lớn không tự thân là vấn đề. Nó tạo ra vị thế dẫn đầu khi doanh nghiệp đúng về chu kỳ, giá vốn và nhu cầu. Nhưng cùng một triết lý sẽ khuếch đại tổn thất nếu giả định cốt lõi sai. Quy mô dự án, khoản vay và chi phí cố định càng lớn, doanh nghiệp càng ít thời gian sửa sai. Vì vậy, tham vọng phải đi cùng biên an toàn: giới hạn nợ, mốc dừng đầu tư và kịch bản doanh thu thấp hơn kỳ vọng.
2. Rời đúng đỉnh không có nghĩa lần chuyển hướng tiếp theo sẽ đúng
Ông Đức cho biết HAGL bắt đầu bán mạnh các dự án bất động sản năm 2012 khi nhận thấy giá nhà bị đẩy lên bởi đầu cơ. Đây là một quyết định rời chu kỳ đáng chú ý. Tuy nhiên, dòng vốn sau đó được chuyển sang những dự án nông nghiệp dài hạn như cao su và cọ dầu trong bối cảnh giá hàng hóa cao. Khi nhiều diện tích cao su bước vào giai đoạn có thể khai thác, giá quốc tế đã giảm sâu so với lúc lập phương án đầu tư.
Case này cho thấy một quyết định đúng không bù được cho rủi ro của quyết định kế tiếp. Nhà sáng lập có thể nhìn đúng bong bóng trong ngành cũ nhưng vẫn đánh giá quá cao khả năng dự báo ngành mới. Với dự án phụ thuộc giá hàng hóa, thời tiết và thời gian kiến thiết nhiều năm, doanh nghiệp cần mô hình hóa cả kịch bản giá giảm sâu, năng suất thấp, chi phí vốn tăng và thời gian thu hoạch chậm hơn kế hoạch.
3. Tài sản lớn không đồng nghĩa doanh nghiệp có tiền
Đến năm 2016, tổng nợ của HAGL được các nguồn dẫn lời lãnh đạo doanh nghiệp ghi nhận trên 36.000 tỷ đồng, trong khi chi phí lãi vay mỗi năm khoảng 4.000-5.000 tỷ đồng. Nhiều khoản đầu tư như cao su, thủy điện và đất nông nghiệp là tài sản dài hạn nhưng chưa tạo đủ dòng tiền đúng thời điểm. HAGL rơi vào mất thanh khoản dù vẫn nắm một khối tài sản rất lớn.
Đây là sự khác biệt sống còn giữa khả năng sinh lời trên giấy và khả năng thanh toán trong thực tế. Doanh nghiệp không phá sản vì thiếu lợi nhuận kỳ vọng; doanh nghiệp thường gục trước vì không có tiền vào ngày nghĩa vụ đến hạn. Báo cáo quản trị cần đặt lịch thu tiền, lịch trả nợ và khả năng bán tài sản bên cạnh doanh thu, lợi nhuận và tổng tài sản.
4. Khi mất thanh khoản, doanh nghiệp cần một ưu tiên duy nhất
Trong gần một thập kỷ tái cấu trúc, HAGL bán hoặc chuyển nhượng nhiều tài sản và mảng kinh doanh, kể cả những tài sản từng được coi là khó bán như bệnh viện. Doanh nghiệp cắt giảm đầu tư ngoài lõi, đàm phán với chủ nợ, hoán đổi nợ thành cổ phần và tìm dòng tiền từ hoạt động nông nghiệp ngắn ngày. Mục tiêu xuyên suốt được ông Đức nhắc lại là giảm nợ, thay vì vay thêm để kéo dài trạng thái mất cân đối.
Tái cấu trúc không phải một khẩu hiệu truyền cảm hứng. Nó buộc người sáng lập chấp nhận thu hẹp quy mô, mất tài sản, pha loãng sở hữu và từ bỏ những dự án gắn với danh tiếng. Khi khủng hoảng xảy ra, doanh nghiệp nên xác định một thước đo sống còn, thường là tiền mặt và nghĩa vụ đến hạn, rồi đánh giá mọi quyết định theo khả năng cải thiện thước đo đó.
5. Uy tín và đối tác là một dạng vốn trong khủng hoảng
Bước ngoặt của HAGL không chỉ đến từ việc bán tài sản. Năm 2018, thỏa thuận với THACO giúp mảng nông nghiệp có thêm nguồn lực và cho HAGL thời gian xử lý tài chính. Những năm sau, doanh nghiệp tiếp tục làm việc với ngân hàng, công ty mua bán nợ và các nhà đầu tư để cơ cấu trái phiếu, tất toán hoặc hoán đổi nghĩa vụ nợ. Cùng lúc, một bộ phận người lao động vẫn ở lại trong giai đoạn doanh nghiệp gặp khó khăn về lương.
Khi bảng cân đối không còn đủ sức thuyết phục, niềm tin vào người lãnh đạo, mức độ minh bạch và lịch sử giữ cam kết có thể quyết định liệu đối tác có cho doanh nghiệp thêm thời gian hay không. Nhưng uy tín không thay thế hợp đồng và phương án tài chính. Nó chỉ mở cửa cho cuộc đàm phán; doanh nghiệp vẫn phải chứng minh tài sản, dòng tiền và cơ chế chia sẻ rủi ro đủ rõ.
6. Dòng tiền ngắn hạn phải nuôi được chiến lược dài hạn
Trong giai đoạn tái thiết, chuối trở thành sản phẩm tạo tiền sớm hơn các cây dài ngày. Phần chuối không đạt chuẩn xuất khẩu được tận dụng làm thức ăn chăn nuôi, tạo thêm một vòng giá trị thay vì bỏ đi toàn bộ. Sau đó HAGL tiếp tục phát triển sầu riêng, cà phê, dâu tằm và chăn nuôi, hướng tới cấu trúc nhiều trụ cột thay vì đặt cược vào duy nhất một loại cây như thời cao su.
Mô hình lấy ngắn nuôi dài chỉ hiệu quả nếu ngành ngắn hạn thật sự tạo tiền sau khi trừ chi phí vận hành, logistics và vốn lưu động. Đa dạng hóa cũng không có nghĩa mở thật nhiều ngành. Các trụ cột cần dùng chung đất đai, hạ tầng, khách hàng hoặc phụ phẩm để giảm chi phí và rủi ro tổng thể; nếu không, doanh nghiệp chỉ quay lại mô hình đa ngành khó kiểm soát dưới một tên gọi mới.
7. Lợi nhuận kỷ lục chưa phải là điểm kết thúc tái cấu trúc
Theo báo cáo tài chính hợp nhất quý IV/2025 được VnExpress tổng hợp, HAGL ghi nhận doanh thu thuần 7.440 tỷ đồng và lợi nhuận sau thuế 2.243 tỷ đồng trong năm 2025. Đây là mức lợi nhuận cao nhất trong lịch sử doanh nghiệp. Tuy nhiên, kết quả diễn ra cùng quá trình giảm chi phí tài chính và phát hành 210 triệu cổ phiếu để hoán đổi hơn 2.500 tỷ đồng nợ trái phiếu, nên cần tách phần cải thiện vận hành khỏi tác động của tái cấu trúc tài chính.
Bước sang năm 2026, ông Đức cho rằng HAGL đã hoàn thành phần trọng yếu của quá trình tái cấu trúc. Cách diễn đạt này cần được hiểu thận trọng: công ty mẹ có thể giảm mạnh nợ tài chính, nhưng các công ty con vẫn cần vốn vay phục vụ sản xuất, còn báo cáo hợp nhất vẫn phản ánh những nghĩa vụ tài chính khác. Doanh nghiệp đã đi qua vùng rủi ro sống còn không đồng nghĩa mọi rủi ro về dòng tiền, công nợ và giá nông sản đã biến mất.
Một tín hiệu của giai đoạn mới là HGI, công ty quản lý các dự án nông nghiệp của HAGL tại Lào và được ông Đức gọi là “gà đẻ trứng vàng”, đã được phép chào bán cổ phiếu lần đầu ra công chúng. Đợt IPO dự kiến phát hành tối đa 18,8 triệu cổ phiếu để huy động vốn cho mở rộng vùng nguyên liệu và cơ cấu tài chính. Tại thời điểm bài viết cập nhật ngày 09/09/2026, quá trình chào bán vẫn đang được triển khai và kết quả cuối cùng chưa được Bài Học Kinh Doanh xác nhận từ công bố chính thức.
Với người kinh doanh, một năm lãi lớn hay một kế hoạch IPO không phải giấy chứng nhận rằng cuộc tái cấu trúc đã kết thúc. Đây nên là thời điểm củng cố bảng cân đối, kiểm soát tốc độ đầu tư và chứng minh dòng tiền từ hoạt động cốt lõi. Bài học đáng nhớ không nằm ở việc một doanh nhân từng giàu đến đâu, mà ở khả năng chấp nhận làm nhỏ lại để doanh nghiệp sống đủ lâu và có cơ hội quay lại đường đua.
- Tăng trưởng bằng đòn bẩy chỉ an toàn khi dòng tiền về trước nghĩa vụ trả nợ và chịu được kịch bản xấu
- Một doanh nghiệp có nhiều tài sản vẫn có thể mất thanh khoản nếu tài sản dài hạn không tạo tiền đúng thời điểm
- Tái cấu trúc thành công cần thu hẹp quyết liệt, đối tác đủ mạnh và một mô hình cốt lõi tạo dòng tiền thật
Tham vọng không phải sai lầm của HAGL; vấn đề xuất hiện khi quy mô cam kết tài chính tăng nhanh hơn khả năng hấp thụ cú sốc. Bài học dành cho người kinh doanh là phải xây hai năng lực song song: dám mở rộng khi cơ hội xuất hiện và đủ kỷ luật để giảm quy mô trước khi thị trường buộc mình phải làm điều đó.
Gợi ý hành động
Nguồn nội dung và thời điểm cập nhật
Bài viết được Ban biên tập Bài Học Kinh Doanh biên tập nguyên bản ngày 31/08/2026 và cập nhật ngày 09/09/2026 từ báo cáo, công bố của Hoàng Anh Gia Lai cùng các nguồn báo chí được dẫn bên dưới. Con số hơn 36.000 tỷ đồng là tổng nợ phải trả tại giai đoạn đỉnh điểm, còn khoảng 28.000 tỷ đồng là phần nợ vay được nhiều nguồn nhắc đến; hai khái niệm không nên dùng thay thế cho nhau. Nhận định HAGL đã xử lý nút thắt nợ nần là đánh giá của ông Đoàn Nguyên Đức và không đồng nghĩa toàn bộ tập đoàn không còn nghĩa vụ nợ. Kế hoạch IPO HGI, diện tích trồng và lợi nhuận tương lai là thông tin doanh nghiệp công bố, không phải kết quả đã chắc chắn. Ảnh minh họa do người dùng cung cấp; các con số trên ảnh không thay thế báo cáo tài chính. Nội dung không phải khuyến nghị đầu tư chứng khoán.

Ban Biên tập Bài Học Kinh Doanh
Editorial Team | Bài Học Kinh DoanhBan Biên tập Bài Học Kinh Doanh tổng hợp và biên tập các nội dung về kinh doanh, thị trường, quản trị, công nghệ và khởi nghiệp, với mục tiêu giúp người đọc hiểu rõ vấn đề, nhìn thấy bài học phía sau dữ kiện và có thêm cơ sở cho các quyết định thực tế.
Xem hồ sơ tác giả