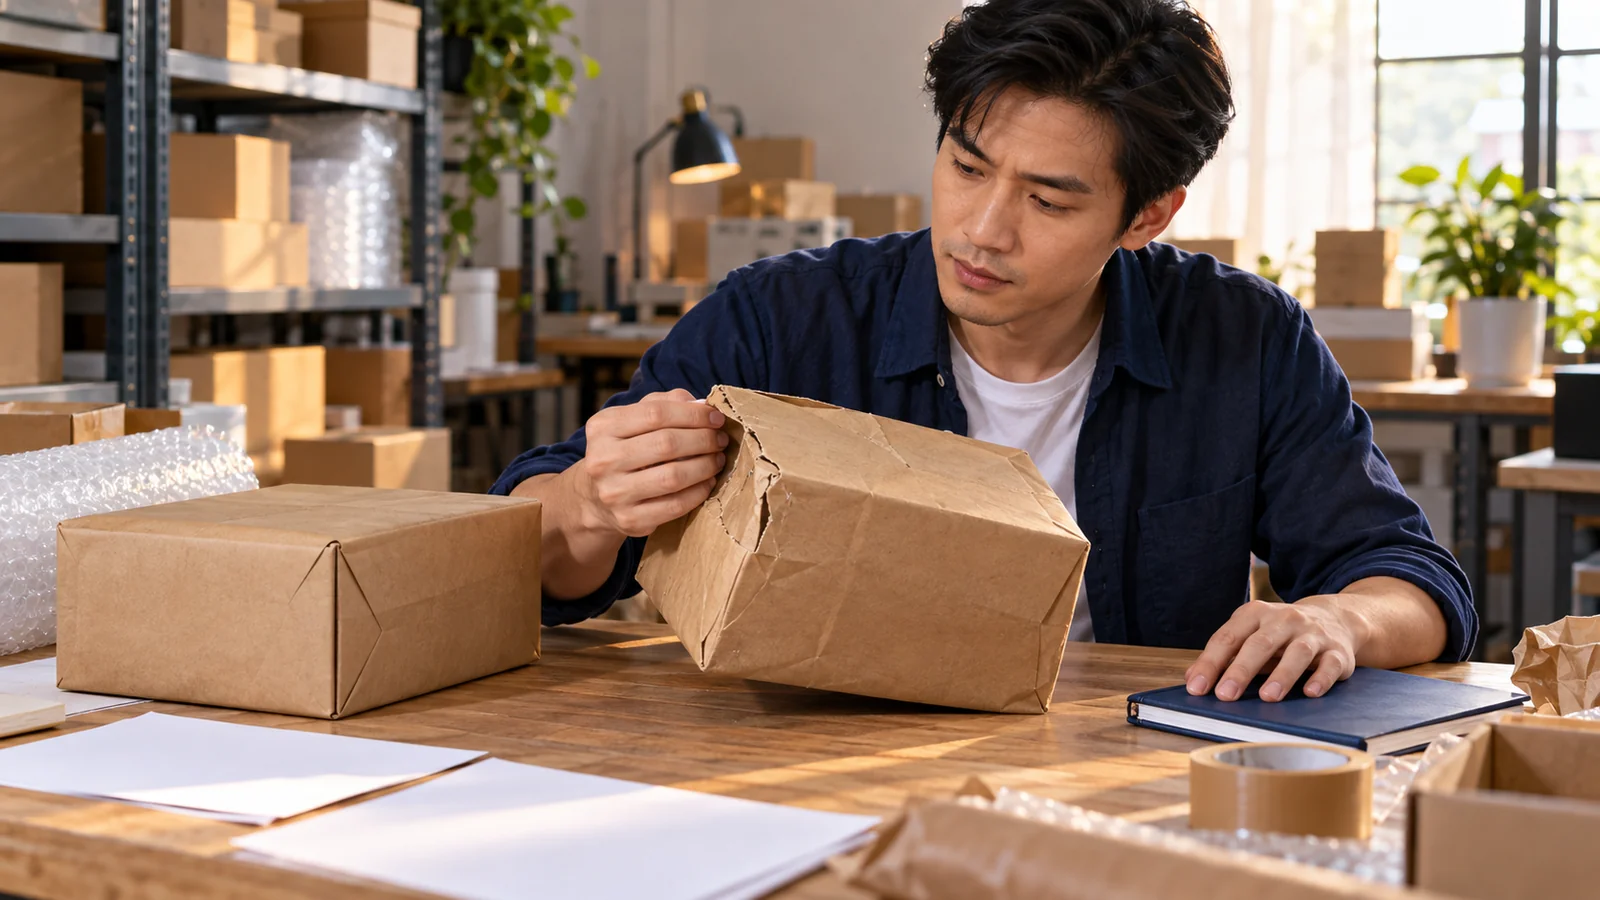
Chi phí sai lỗi là nguồn lực dùng để khắc phục đầu ra không đạt yêu cầu, trước hoặc sau khi giao cho khách. Với startup, cần ghi riêng tiền chi thêm, thời gian xử lý và giá trị ước tính của thời gian. Không cộng trùng tiền lương đã tính vào chi phí với cùng số giờ đó rồi gọi tất cả là tiền bị mất.
Chi phí sai lỗi khác chi phí chất lượng thế nào?
Theo ASQ, chi phí chất lượng bao gồm phòng ngừa, kiểm tra và các sai lỗi nội bộ hoặc bên ngoài. Chi phí chất lượng kém tập trung vào phần sai lỗi. Phân biệt này giúp tránh coi mọi khoản đầu tư đào tạo hay kiểm tra là lãng phí.
Trong bài này, BHKD dùng khung ghi nhận đơn giản cho startup, không thay thế hệ thống kế toán. Một lỗi phát hiện trước khi giao có thể cần làm lại; lỗi phát hiện sau khi giao có thể kéo theo gửi lại, hỗ trợ hoặc bồi hoàn. Cách phân loại phải nhất quán trong kỳ đo.
ĐỌC TIẾPTrước khi tính lỗi: kiểm tra bàn giao đã rõ chưa?Bảng ghi lỗi: mỗi khoản chỉ ghi một lần
Dùng mã sự cố và mã đơn để đối chiếu. Một sự cố có thể có nhiều khoản chi nhưng không nên được ghi lại như hai lỗi chỉ vì đi qua cả đội vận hành và chăm sóc khách hàng. Với hoàn tiền, hàng thu hồi hoặc khoản nhà cung cấp bồi hoàn, cần đối chiếu phần tác động thực để tránh cộng toàn bộ doanh thu với toàn bộ giá vốn một cách máy móc.
| Trường | Mục đích |
|---|---|
| Mã sự cố và loại lỗi | Gộp các hoạt động liên quan cùng một sự cố |
| Tiền chi thêm | Vật tư thay, vận chuyển lại, chi phí hỗ trợ phát sinh |
| Giờ xử lý | Làm lại, kiểm tra lại, liên hệ và phối hợp |
| Cách định giá thời gian | Nêu rõ đơn giá và phạm vi; không mặc định là tiền mặt |
| Bằng chứng và bù trừ | Hóa đơn, ghi nhận giờ, phần được hoàn hoặc thu hồi |
| Nguyên nhân cần kiểm tra | Giả thuyết về bước phát sinh, chưa vội kết luận |
Công thức theo hai lớp: tiền và thời gian
Lớp tiền chi thêm = tổng khoản chi phát sinh có bằng chứng − khoản được hoàn hoặc thu hồi tương ứng. Lớp thời gian = tổng giờ xử lý không trùng nhau. Nếu cần so sánh nguồn lực, giá trị thời gian ước tính = giờ xử lý × đơn giá giờ đã chọn.
Có thể xem tiền chi thêm cộng giá trị thời gian như một chỉ số nguồn lực cho quyết định nội bộ. Phải ghi rõ đó không phải toàn bộ tổn thất kế toán hay dòng tiền thực chi. Nếu lương đã có trong báo cáo, việc cộng giá trị giờ vào báo cáo lợi nhuận có thể tính trùng. Không tự động chuyển giờ tiết kiệm thành mức giảm lương.
Ví dụ giả định: lỗi nhỏ tạo 30 giờ làm lại
Giả sử 60 đơn cần xử lý lại trong một tháng. Mỗi đơn phát sinh 25.000 đồng vật tư và 20.000 đồng vận chuyển, không có khoản hoàn lại. Mỗi ca cần 20 phút làm lại và 10 phút hỗ trợ; các khoảng thời gian này được ghi riêng, không trùng.
Tiền chi thêm là 60 × 45.000 = 2.700.000 đồng. Thời gian là 60 × 30/60 = 30 giờ. Chọn đơn giá nội bộ giả định 60.000 đồng/giờ, giá trị thời gian là 1.800.000 đồng. Chỉ số nguồn lực minh họa là 4.500.000 đồng, trong đó chỉ 2.700.000 đồng là tiền chi thêm theo giả định. Chưa gồm ảnh hưởng uy tín hoặc doanh thu mất đi, vì chưa có bằng chứng định lượng.
| Khoản | Kết quả |
|---|---|
| Tiền vật tư và vận chuyển | 2.700.000 đồng |
| Thời gian làm lại và hỗ trợ | 30 giờ |
| Giá trị thời gian ước tính | 1.800.000 đồng |
| Chỉ số nguồn lực nội bộ | 4.500.000 đồng; không đồng nhất với dòng tiền |
Nên sửa lỗi nào trước?
Xem cả tần suất, mức ảnh hưởng và khả năng tái diễn. Một lỗi hiếm nhưng ảnh hưởng an toàn hoặc dữ liệu có thể cần xử lý trước lỗi thường gặp nhưng dễ khắc phục. Không chọn ưu tiên chỉ theo tổng tiền trong bảng khi hậu quả quan trọng chưa đo được.
Kiểm tra nguyên nhân tại bước phát sinh: đầu vào thiếu, thao tác khó, quyền không rõ hay áp lực quá tải? Biện pháp phòng ngừa phải gắn với nguyên nhân. Thêm một người kiểm tra có thể giảm lỗi lọt tới khách nhưng cũng tăng thời gian và công sức; cần quan sát đánh đổi này.
ĐỌC TIẾPCase tăng đơn nhưng vận hành vượt năng lựcSo sánh trước và sau mà không tự tạo thành tích
Thử checklist đầu vào trên một nhóm công việc giới hạn. Đo tỷ lệ lỗi, giờ xử lý và thời gian hoàn thành trên phạm vi tương đương. Nếu số đơn hoặc độ khó thay đổi, ghi chú thay vì dùng tổng lỗi giảm để khẳng định giải pháp hiệu quả.
Một tháng giảm lỗi chưa chứng minh nguyên nhân do checklist. Kiểm tra thay đổi nhân sự, loại khách hoặc mùa vụ. Nếu bằng chứng phù hợp, mở rộng từng bước và tiếp tục đo. Đọc phần phản hồi khách hàng để hiểu những lỗi bảng nội bộ chưa ghi nhận được.
ĐỌC TIẾPĐọc phần 3: từ phản hồi khách đến cải tiến- Tách chi phí phòng ngừa, kiểm tra và khắc phục lỗi.
- Tiền chi thêm và giá trị thời gian là hai lớp đo khác nhau.
- Ưu tiên lỗi theo tác động và nguyên nhân, không chỉ số lần.
Doanh thu không cho biết bao nhiêu nguồn lực đang bị tiêu hao để làm lại. Một bảng ghi lỗi có chi phí giúp founder chọn cải tiến dựa trên vấn đề thực, thay vì đầu tư theo cảm giác.
Gợi ý hành động
Câu hỏi thường gặp
Chi phí sai lỗi có bao gồm tiền đào tạo không?
Trong cách phân loại ASQ, đào tạo nhằm ngăn lỗi thuộc phòng ngừa, không phải phần sai lỗi. Ghi riêng để đánh giá cả đầu tư cải tiến và nguồn lực khắc phục.
Giảm giờ làm lại có nghĩa giảm được chi phí lương không?
Không tự động. Giờ giảm có thể tạo thêm năng lực phục vụ; tiền lương chỉ giảm khi chi phí thực trả thay đổi. Cần tách hai kết quả này.
Có nên tính tổn thất uy tín vào công thức không?
Chỉ định lượng khi có phương pháp và dữ liệu phù hợp. Nếu chưa có, ghi như tác động cần theo dõi, không gán một khoản tiền tùy ý.
Tuyến bài: Vận hành startup: giảm lỗi, giữ khách
- Bàn giao công việc trong startup: làm sao biết đội ngũ đã thực sự nhận được việc?
- Chi phí sai lỗi trong vận hành: khoản tiền startup dễ bỏ sót sau doanh thu
- Phản hồi khách hàng: startup nên sửa sản phẩm, quy trình hay cách tư vấn?
Nguồn nội dung và thời điểm cập nhật
BHKD biên tập hướng dẫn thực hành. Mẫu và số liệu là giả định để giải thích phương pháp, không phải kết quả của doanh nghiệp thực tế. Cần điều chỉnh theo dữ liệu và điều kiện vận hành riêng.
Cập nhật lần cuối: 06/10/2026
Ban Biên tập Bài Học Kinh Doanh
Editorial Team | Bài Học Kinh DoanhBan Biên tập Bài Học Kinh Doanh tổng hợp và biên tập các nội dung về kinh doanh, thị trường, quản trị, công nghệ và khởi nghiệp, với mục tiêu giúp người đọc hiểu rõ vấn đề, nhìn thấy bài học phía sau dữ kiện và có thêm cơ sở cho các quyết định thực tế.
Xem hồ sơ tác giả