Ngừng bán hàng không đồng nghĩa đã hoàn tất nghĩa vụ pháp lý. Thông tin chuyên gia nêu ngày 9/10/2026 đặt ra câu hỏi về chi phí đóng doanh nghiệp và cách xử lý hồ sơ tồn đọng. Cần phân biệt số tiền của từng trường hợp với mức phạt áp dụng chung.
100 triệu đồng: cần hiểu đúng phạm vi
Theo CafeBiz ngày 9/10/2026, bà Nguyễn Thị Cúc, Chủ tịch Hội Tư vấn Thuế Việt Nam, cho biết có doanh nghiệp ngừng hoạt động phải đối diện tổng nghĩa vụ tích lũy tới 100 triệu đồng. Đây là thông tin về một số trường hợp, không phải mức phạt chung.
Với người chủ đã nhiều năm không bán hàng, một thông báo nghĩa vụ tồn đọng có thể gây bất ngờ. Bài toán quản trị nằm ở khoảng cách giữa thời điểm cửa hàng đóng cửa và thời điểm hồ sơ pháp lý thực sự được khép lại.
Không có doanh thu, vì sao hồ sơ vẫn tồn đọng?
Bài viết của bà Nguyễn Thị Cúc trên Báo Chính phủ ngày 18/8/2026 nêu vướng mắc ở các cơ sở đã ngừng hoạt động nhưng chưa chấm dứt hiệu lực mã số thuế. Các khoản cần xử lý có thể gồm lệ phí môn bài của thời kỳ trước, tiền chậm nộp và vi phạm hồ sơ khai thuế.
Khi nhận thông báo, nên tách từng khoản thay vì gọi tất cả là “tiền phạt”. Hồ sơ cần thể hiện kỳ phát sinh, số tiền gốc, khoản chậm nộp và căn cứ xử lý; tình trạng tạm ngừng hợp lệ cũng phải được kiểm tra theo từng thời kỳ.
Đã bỏ lệ phí môn bài, nhưng kiến nghị không phải quyết định miễn
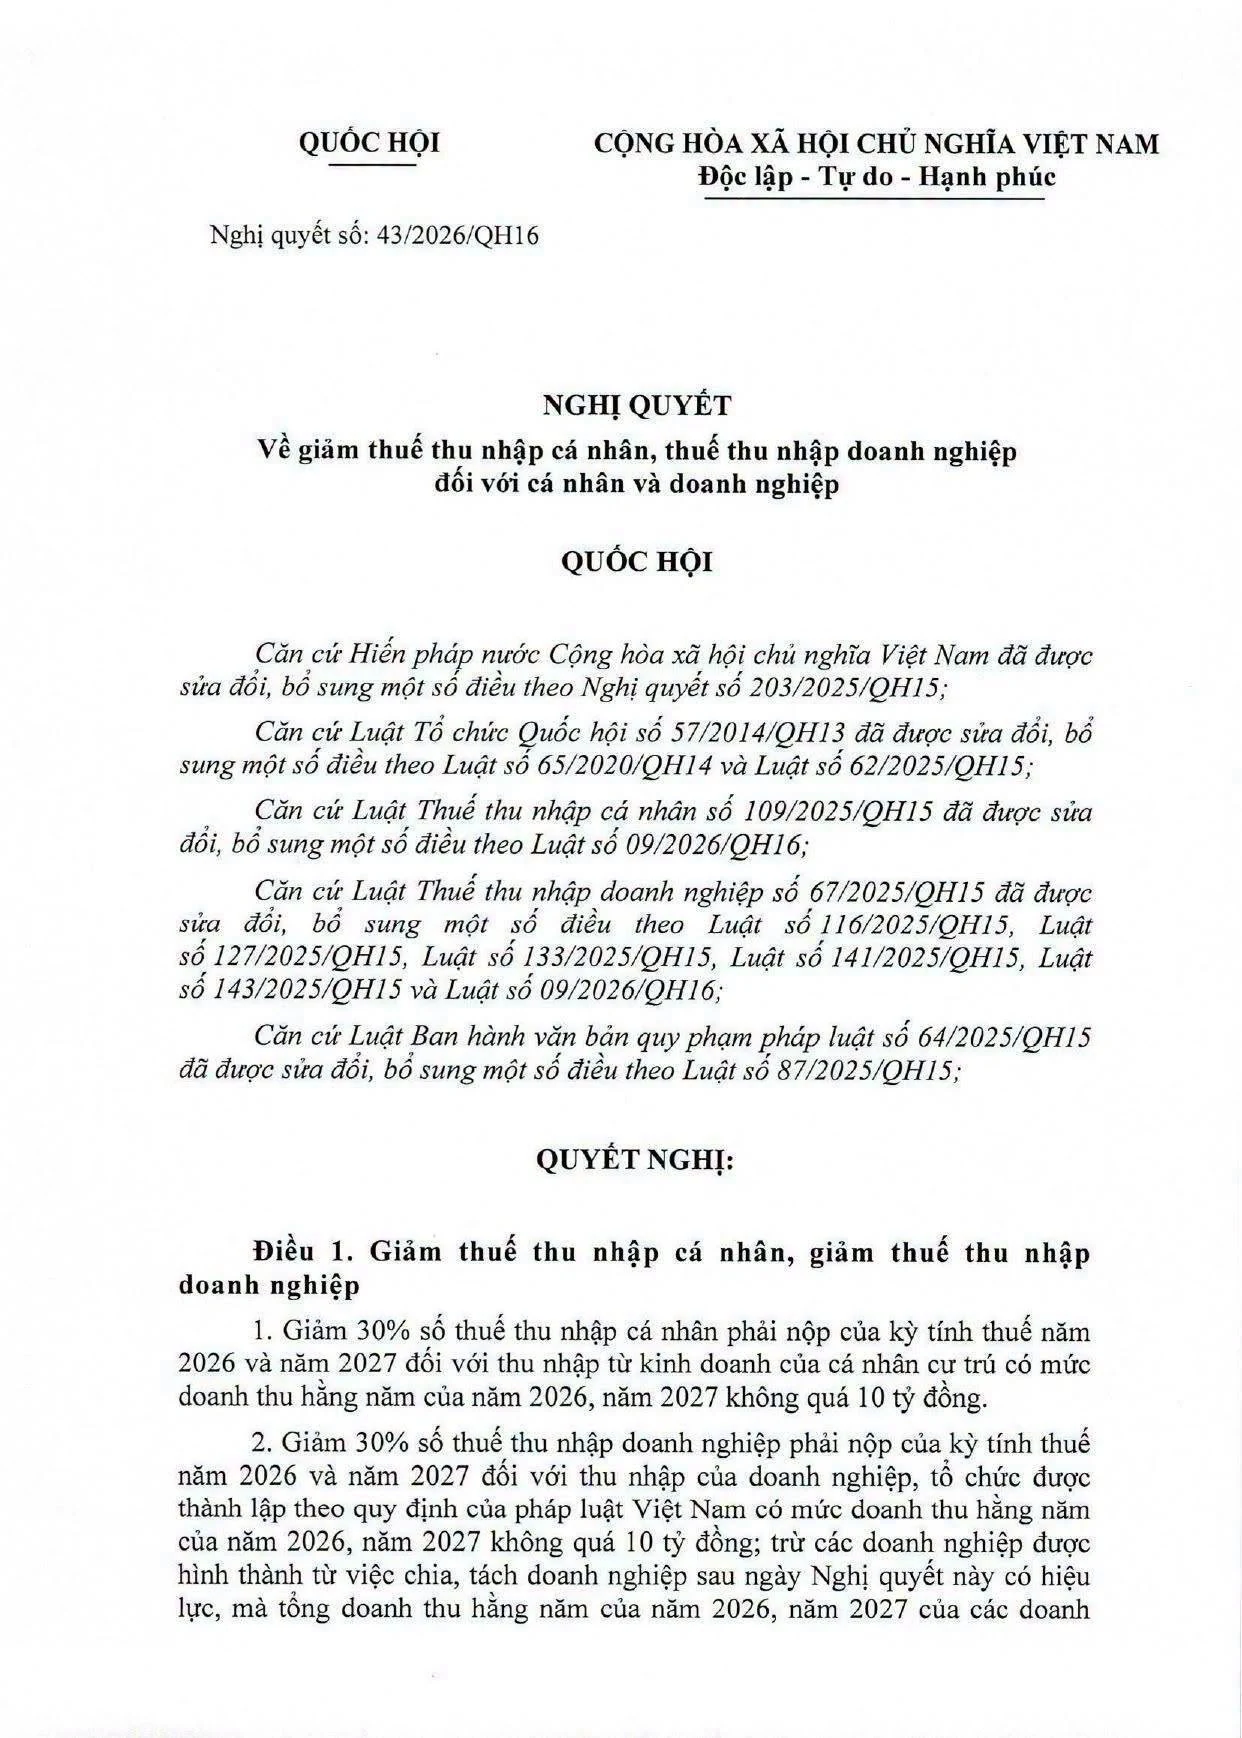
Khoản 7 Điều 10 Nghị quyết 198/2025/QH15 chấm dứt thu, nộp lệ phí môn bài từ 1/1/2026. Hướng dẫn của Cục Thuế tại Công văn 645/CT-CS vẫn yêu cầu rà soát, thu đúng số phát sinh phải nộp của năm 2025 trở về trước. Không thể suy ra mọi khoản cũ đã được xóa.
Hướng tháo gỡ bà Cúc đề xuất là phân loại trường hợp thực sự không hoạt động, không nợ thuế để nghiên cứu cách xử lý phù hợp. Đây là kiến nghị; doanh nghiệp cần căn cứ văn bản có hiệu lực và quyết định áp dụng cho hồ sơ của mình.
Bài học kinh doanh: đóng cửa cũng cần một quy trình
Chi phí tuân thủ cần được quản lý cả khi doanh nghiệp dừng hoạt động. Một kế hoạch rút lui rõ người phụ trách, mốc thời gian và hồ sơ chứng minh sẽ giúp chủ doanh nghiệp kiểm soát rủi ro tốt hơn.
Chủ doanh nghiệp có thể bắt đầu bằng một bảng theo dõi: việc cần hoàn tất, người chịu trách nhiệm, hồ sơ đã gửi và phản hồi nhận được. Hãy lưu bằng chứng giao nhận, đối chiếu công nợ và kết quả xử lý. Đừng để việc giải quyết giấy tờ phụ thuộc vào trí nhớ hoặc một cuộc trao đổi miệng.
- 100 triệu đồng là số tiền tích lũy được nêu ở một số trường hợp, không phải mức phạt mặc định.
- Thuế, lệ phí, tiền chậm nộp và phạt hành chính cần được đối chiếu riêng.
- Lệ phí môn bài đã chấm dứt từ 1/1/2026; nghĩa vụ phát sinh trước đó không tự động được xóa.
- Kiến nghị tháo gỡ không thay thế quyết định xử lý hồ sơ cụ thể.
Chi phí tuân thủ cần được quản lý cả khi doanh nghiệp dừng hoạt động. Một kế hoạch rút lui rõ người phụ trách, mốc thời gian và hồ sơ chứng minh sẽ giúp chủ doanh nghiệp kiểm soát rủi ro tốt hơn.
Gợi ý hành động
Nguồn nội dung và thời điểm cập nhật
Biên tập và đối chiếu ngày 9/10/2026 từ CafeBiz và nguồn Chính phủ được liên kết dưới đây. Bài viết phân biệt thông tin báo chí, quy định hiện hành và nhận định quản trị của ban biên tập; không kết luận số tiền phải nộp cho một hồ sơ cụ thể. Toàn bộ ảnh là minh họa AI với nhân vật hư cấu.
Cập nhật lần cuối: 09/10/2026
Ban Biên tập Bài Học Kinh Doanh
Editorial Team | Bài Học Kinh DoanhBan Biên tập Bài Học Kinh Doanh tổng hợp và biên tập các nội dung về kinh doanh, thị trường, quản trị, công nghệ và khởi nghiệp, với mục tiêu giúp người đọc hiểu rõ vấn đề, nhìn thấy bài học phía sau dữ kiện và có thêm cơ sở cho các quyết định thực tế.
Xem hồ sơ tác giả