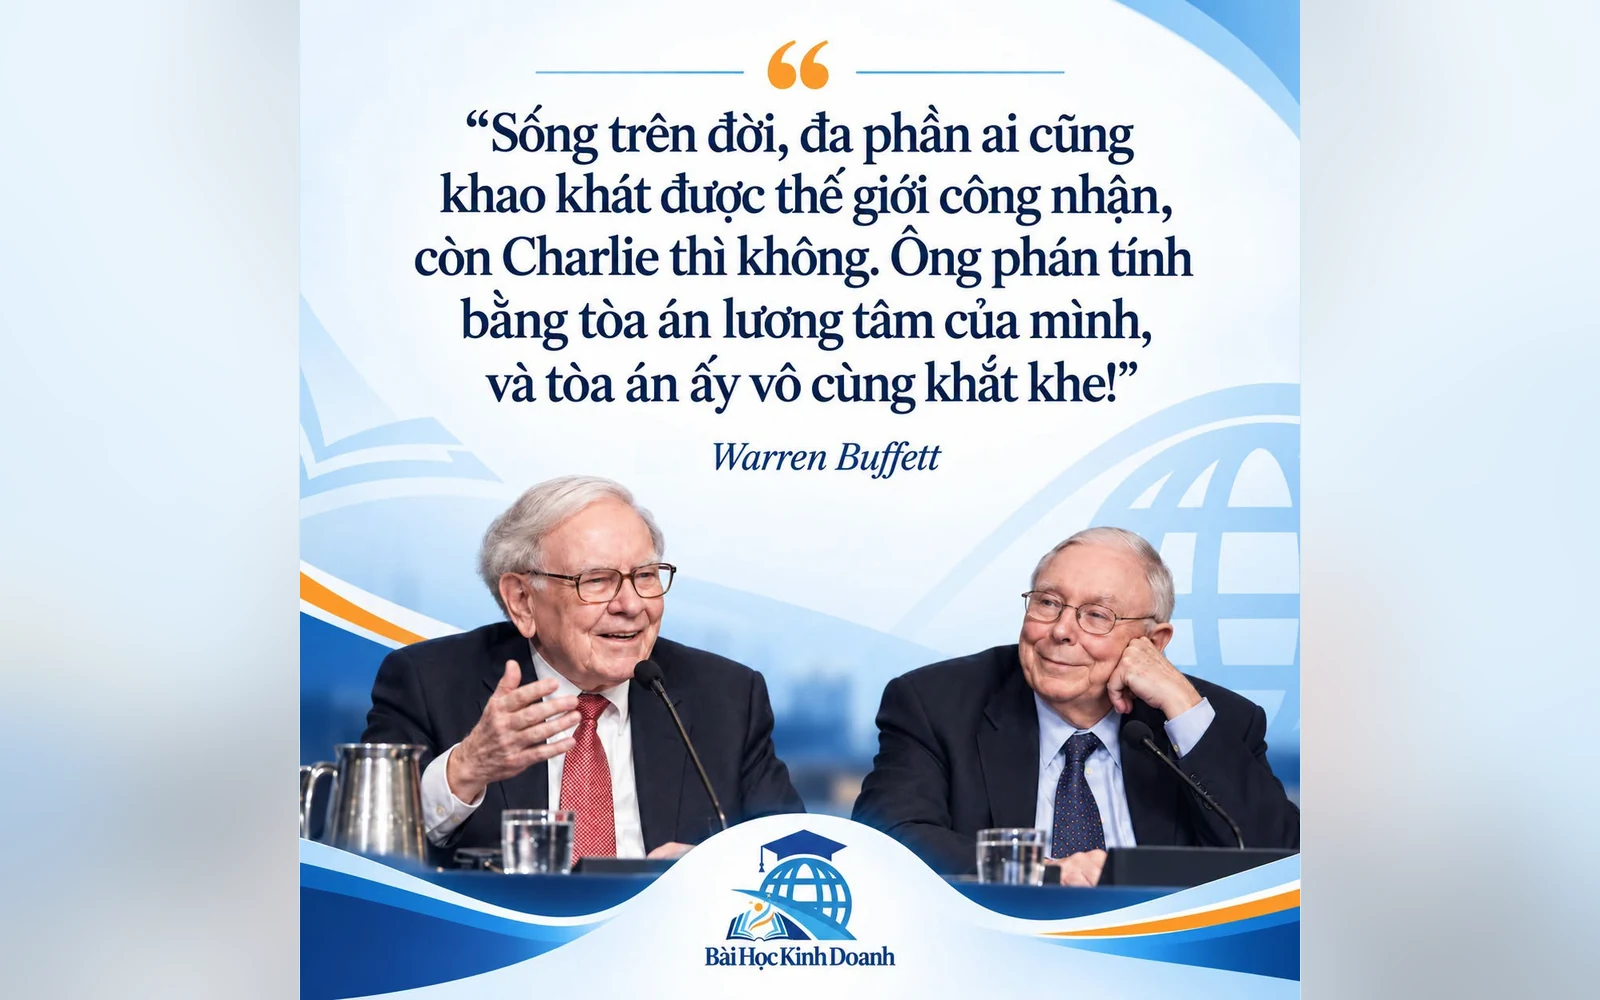
Theo nhận xét được ghi lại trong cuốn Damn Right!, Warren Buffett mô tả Charlie Munger là người không sống để tìm kiếm sự công nhận của thế giới, mà tự đánh giá bằng một Inner Scorecard, tức thước đo nội tại, với tiêu chuẩn rất nghiêm khắc. Tư duy này không phải bỏ ngoài tai mọi phản hồi. Đó là cách đặt nguyên tắc, sự thật và chất lượng quyết định cao hơn nhu cầu được tán thưởng.
Inner Scorecard là gì?
Inner Scorecard có thể hiểu là thước đo nội tại. Thay vì hỏi người khác có tán thành mình hay không, một người tự hỏi quyết định này có phù hợp với nguyên tắc, dữ kiện và trách nhiệm của mình hay không.
Khái niệm này không phủ nhận vai trò của danh tiếng hay phản hồi xã hội. Doanh nghiệp vẫn cần lắng nghe khách hàng, cổ đông, nhân viên và cơ quan quản lý. Điểm khác biệt nằm ở thứ tự ưu tiên. Phản hồi bên ngoài là dữ liệu để kiểm tra quyết định, không phải chiếc la bàn duy nhất quyết định điều gì đúng.
Với người lãnh đạo, thước đo nội tại giúp giữ tính nhất quán khi phải lựa chọn giữa kết quả dễ được khen trong ngắn hạn và quyết định có lợi cho tổ chức trong dài hạn. Nó đặc biệt quan trọng khi thông tin chưa đầy đủ, dư luận thay đổi nhanh hoặc lợi ích của các bên không hoàn toàn giống nhau.
Warren Buffett nói gì về Charlie Munger?
Trong cuốn Damn Right! của Janet Lowe, một nhận xét của Warren Buffett mô tả Charlie Munger là người không khao khát sự công nhận của thế giới như nhiều người khác. Theo cách diễn đạt này, Munger tự đánh giá bằng một Inner Scorecard và là một người chấm điểm rất khắt khe với chính mình.
Câu chữ tiếng Việt trên ảnh là bản diễn ý nhằm chuyển tải tinh thần của nhận xét trên. Vì vậy, bài viết không trình bày phần tiếng Việt đó như một bản dịch chính thức hoặc một phát ngôn tiếng Việt nguyên văn của Warren Buffett.
Cách nhìn này phù hợp với điều Buffett viết trong thư cổ đông Berkshire Hathaway năm 2023. Ông gọi Munger là kiến trúc sư của Berkshire hiện đại, đồng thời nhấn mạnh rằng cộng sự lâu năm của mình không tìm kiếm công lao và vẫn để Buffett nhận phần lớn sự ghi nhận từ công chúng.
Vì sao chuẩn mực nội tại quan trọng với người lãnh đạo?
Người lãnh đạo thường phải quyết định trước khi có đủ sự đồng thuận. Nếu tiêu chuẩn thay đổi theo người nói lớn nhất, phản ứng trên mạng xã hội hoặc áp lực kết quả ngắn hạn, tổ chức dễ rơi vào trạng thái xử lý tình huống liên tục mà không có định hướng ổn định.
Một Inner Scorecard rõ ràng giúp giảm sự tùy tiện. Chẳng hạn, doanh nghiệp có thể xác định trước rằng không đánh đổi an toàn sản phẩm, không che giấu dữ liệu bất lợi và không dùng thông tin mà khách hàng chưa đồng ý chia sẻ. Khi tình huống khó xuất hiện, người ra quyết định không phải xây lại tiêu chuẩn từ đầu.
Chuẩn mực nội tại còn giúp phân biệt uy tín với sự nổi tiếng. Uy tín được tích lũy từ những quyết định nhất quán và có thể giải thích. Sự nổi tiếng có thể đến nhanh hơn, nhưng không thay thế được niềm tin hình thành qua hành vi lặp lại.
Inner Scorecard khác gì với sự cố chấp?
Khác biệt quan trọng nhất nằm ở khả năng cập nhật. Người có chuẩn mực nội tại giữ vững nguyên tắc nhưng sẵn sàng thay đổi kết luận khi dữ kiện thay đổi. Người cố chấp thường giữ nguyên kết luận rồi tìm dữ kiện để bảo vệ nó.
Inner Scorecard đặt câu hỏi: quyết định có trung thực, hợp lý và nhất quán với trách nhiệm đã cam kết hay không? Sự cố chấp đặt câu hỏi: làm thế nào để chứng minh mình vẫn đúng? Một bên tìm cách giảm sai lầm, bên còn lại tìm cách bảo vệ cái tôi.
Vì vậy, thước đo nội tại cần đi cùng cơ chế phản biện. Người lãnh đạo càng có nhiều quyền lực càng cần những người có thể chỉ ra dữ kiện bất lợi, giả định yếu và hậu quả chưa được tính đến.
Cách biến chuẩn mực cá nhân thành hệ thống quản trị
Một tiêu chuẩn chỉ tồn tại trong suy nghĩ của nhà sáng lập rất khó được áp dụng nhất quán. Doanh nghiệp cần chuyển nó thành tiêu chí cụ thể cho các quyết định thường gặp như tuyển dụng, chất lượng sản phẩm, sử dụng dữ liệu, quan hệ với đối tác và phân bổ vốn.
Tiếp theo, tổ chức cần xác định ai có quyền phản biện, dữ liệu nào phải được xem trước khi quyết định và trường hợp nào phải nâng cấp lên cấp quản lý cao hơn. Những quy tắc này giúp đội ngũ hiểu rằng phản biện là một phần của chất lượng quyết định, không phải hành vi chống đối.
Sau cùng, doanh nghiệp nên đánh giá lại quyết định khi đã có kết quả. Một quyết định tốt vẫn có thể dẫn đến kết quả xấu do yếu tố ngẫu nhiên, trong khi một quyết định thiếu cơ sở đôi khi vẫn thành công nhờ may mắn. Tách chất lượng quy trình khỏi kết quả giúp tổ chức học đúng bài học.
Ba câu hỏi để kiểm tra một quyết định
Câu hỏi thứ nhất: nếu quyết định này không bao giờ được công chúng biết đến, tôi có còn cho rằng đó là lựa chọn đúng không? Câu hỏi này giúp nhận diện mức độ ảnh hưởng của danh tiếng và nhu cầu được công nhận.
Câu hỏi thứ hai: dữ kiện nào có thể khiến tôi thay đổi quan điểm? Nếu không thể nêu ra bất kỳ bằng chứng nào, người ra quyết định có thể đang bảo vệ niềm tin thay vì kiểm tra nó.
Câu hỏi thứ ba: tôi có sẵn sàng giải thích quyết định này cho người chịu ảnh hưởng trực tiếp hay không? Khả năng giải thích rõ nguyên tắc, dữ kiện và trách nhiệm là một phép thử hữu ích cho chất lượng của thước đo nội tại.
- Inner Scorecard là hệ tiêu chuẩn nội tại giúp một người đánh giá quyết định bằng nguyên tắc và dữ kiện, thay vì phản ứng theo lời khen chê
- Chuẩn mực nội tại chỉ hữu ích khi đi cùng dữ liệu, phản hồi và khả năng sửa sai; nếu thiếu những yếu tố này, nó dễ biến thành sự cố chấp
- Trong quản trị, người lãnh đạo cần chuyển chuẩn mực cá nhân thành tiêu chí ra quyết định, cơ chế phản biện và trách nhiệm có thể kiểm chứng
Uy tín bền vững không bắt đầu từ việc doanh nghiệp được khen nhiều đến đâu, mà từ việc người ra quyết định có tiêu chuẩn đủ rõ để biết điều gì đúng ngay cả khi chưa có sự công nhận bên ngoài. Inner Scorecard mạnh nhất khi được kiểm chứng bằng sự thật, kết quả và phản hồi đáng tin cậy.
Gợi ý hành động
Câu hỏi thường gặp
Inner Scorecard là gì?
Inner Scorecard là thước đo nội tại dùng để tự đánh giá một quyết định dựa trên nguyên tắc, dữ kiện và tiêu chuẩn cá nhân đã xác lập, thay vì phụ thuộc chủ yếu vào lời khen, sự công nhận hoặc áp lực từ bên ngoài.
Inner Scorecard có nghĩa là bỏ qua ý kiến người khác không?
Không. Tư duy này giúp người ra quyết định không bị chi phối bởi nhu cầu được yêu thích, nhưng vẫn phải tiếp nhận dữ liệu, phản biện và bằng chứng mới. Một chuẩn mực không cho phép sửa sai rất dễ trở thành sự cố chấp.
Doanh nghiệp áp dụng Inner Scorecard như thế nào?
Doanh nghiệp có thể bắt đầu bằng việc xác định nguyên tắc không đánh đổi, tiêu chí cho từng nhóm quyết định, người được quyền phản biện và cách đánh giá sau quyết định. Khi các yếu tố này được ghi rõ, chuẩn mực cá nhân mới trở thành một phần của hệ thống quản trị.
Nguồn nội dung và thời điểm cập nhật
Bài viết được Ban Biên tập Bài Học Kinh Doanh biên soạn ngày 20/09/2026. Nhận xét về Inner Scorecard của Charlie Munger được dẫn theo cuốn Damn Right! của Janet Lowe, do Wiley xuất bản năm 2000. Bản tiếng Việt trong ảnh là bản diễn ý, không phải bản dịch chính thức do Warren Buffett công bố. Bối cảnh về vai trò của Charlie Munger tại Berkshire Hathaway được đối chiếu với thư cổ đông Berkshire năm 2023 của Warren Buffett.
Cập nhật lần cuối: 20/09/2026
Ban Biên tập Bài Học Kinh Doanh
Editorial Team | Bài Học Kinh DoanhBan Biên tập Bài Học Kinh Doanh tổng hợp và biên tập các nội dung về kinh doanh, thị trường, quản trị, công nghệ và khởi nghiệp, với mục tiêu giúp người đọc hiểu rõ vấn đề, nhìn thấy bài học phía sau dữ kiện và có thêm cơ sở cho các quyết định thực tế.
Xem hồ sơ tác giả