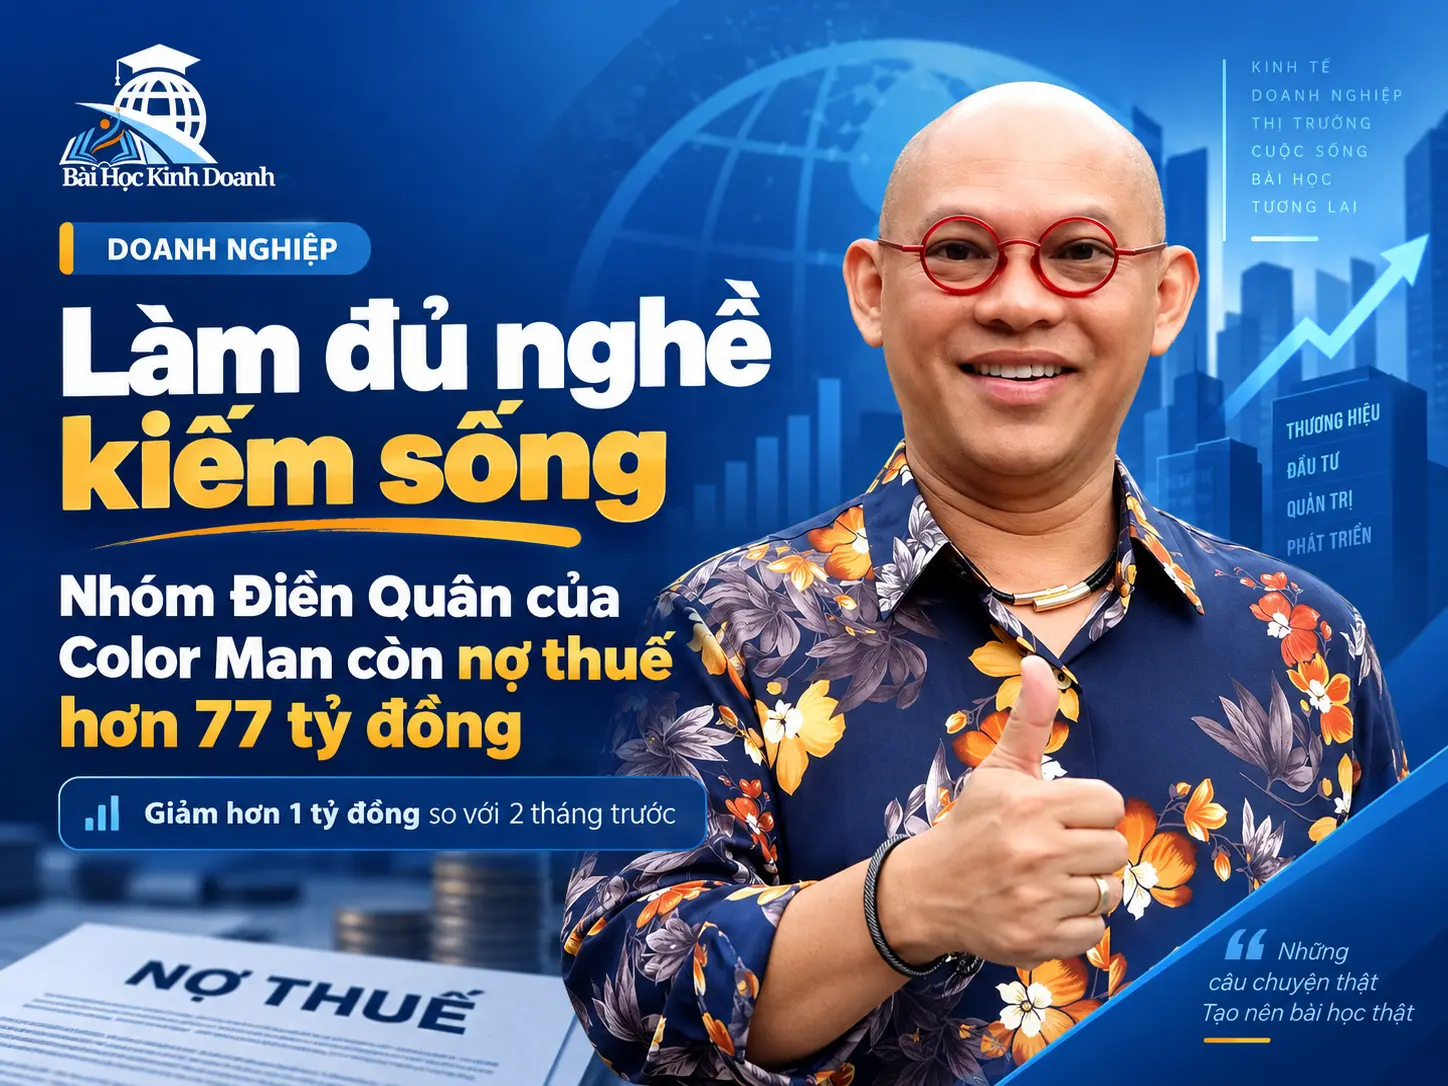
Điền Quân từng tạo độ phủ lớn trên thị trường truyền thông và gameshow phía Nam. Đến danh sách công khai được báo chí dẫn lại ngày 09/09/2026, ba đơn vị thuộc nhóm Điền Quân còn hơn 77,1 tỷ đồng tiền thuế và các khoản phải nộp ngân sách, tính đến 31/7/2026. Con số thấp hơn khoảng 1,35 tỷ đồng so với mức 78,45 tỷ đồng được công bố hai tháng trước, nhưng vẫn cho thấy một nghĩa vụ tài chính đáng kể. Điều cần đọc từ câu chuyện này không phải sự đối lập đơn giản giữa thời kỳ nổi tiếng và giai đoạn khó khăn, mà là khoảng cách giữa độ phủ thương hiệu, doanh thu, lợi nhuận và tiền mặt thực có để đáp ứng nghĩa vụ đến hạn.
Con số 77,1 tỷ đồng đang nói về điều gì?
Theo thông tin được CafeF đăng ngày 09/09/2026 từ danh sách của Thuế Cơ sở 14 TP.HCM, ba đơn vị thuộc nhóm Điền Quân có tổng tiền thuế và các khoản phải nộp ngân sách hơn 77,1 tỷ đồng tại thời điểm 31/07/2026. Cơ cấu được dẫn lại gồm Công ty Cổ phần Điền Quân Group hơn 30,8 tỷ đồng, một đơn vị Điền Quân Network hơn 24,5 tỷ đồng và một mục Điền Quân Network khác hơn 21,7 tỷ đồng.
Cần đọc đúng chủ thể của con số. Danh sách phản ánh nghĩa vụ của các tổ chức hoặc đơn vị mang tên Điền Quân; đó không phải căn cứ để nói ông Đỗ Văn Bửu Điền đang nợ cá nhân hơn 77 tỷ đồng. Việc tên Color Man gắn với câu chuyện đến từ vai trò sáng lập, điều hành và mức độ nhận diện công chúng của ông đối với thương hiệu Điền Quân.
Cũng cần phân biệt nợ thuế được công khai với một kết luận tổng quát về toàn bộ sức khỏe doanh nghiệp. Danh sách cho biết quy mô nghĩa vụ ngân sách tại một thời điểm, nhưng không cho biết đầy đủ doanh thu, tài sản, công nợ phải thu, lịch xử lý với cơ quan thuế hoặc khả năng thanh toán trong tương lai. Đây là tín hiệu quan trọng, không phải toàn bộ bức tranh.
Khoản nợ đã giảm, nhưng nên đọc tín hiệu này thận trọng
Hai tháng trước, tổng số tiền được Tuổi Trẻ và Dân Trí dẫn lại ở mức 78,45 tỷ đồng. So với hơn 77,1 tỷ đồng tại kỳ hiện tại, chênh lệch giảm khoảng 1,35 tỷ đồng. Hướng dịch chuyển là tích cực vì cho thấy tổng nghĩa vụ công khai không tiếp tục tăng trong khoảng so sánh này.
Tuy nhiên, một mức giảm tuyệt đối chỉ có ý nghĩa khi đặt cạnh ba câu hỏi: giảm do doanh nghiệp đã nộp tiền, do điều chỉnh dữ liệu hay do thay đổi cách ghi nhận; tốc độ giảm có đủ nhanh so với nghĩa vụ mới phát sinh; và lịch thanh toán còn lại được xử lý ra sao. Khi chưa có tài liệu chi tiết từ từng doanh nghiệp hoặc cơ quan quản lý, không nên suy diễn từ một con số giảm sang kết luận rằng bài toán tài chính đã được giải quyết.
Với người điều hành, đây là khác biệt giữa nhìn số dư và nhìn quỹ đạo. Số dư cho biết doanh nghiệp đang ở đâu; quỹ đạo cho biết hệ thống đang cải thiện hay xấu đi. Quản trị tốt cần cả hai, kèm nguồn tiền và thời hạn cụ thể cho từng nghĩa vụ.
Từ cỗ máy gameshow đến hành trình thử nhiều mô hình kinh doanh
Điền Quân từng được biết đến rộng rãi nhờ tham gia sản xuất nhiều chương trình truyền hình như Thách thức danh hài, Giọng ải giọng ai, Sàn đấu ca từ và Thiên đường ẩm thực. Mô hình này dựa trên năng lực phát triển nội dung, sản xuất quy mô lớn, phân phối qua truyền hình và khai thác sự chú ý của số đông.
Khi hoạt động sản xuất gameshow giảm mạnh, Color Man xuất hiện nhiều hơn trong các hoạt động thực phẩm, đồ uống, quán ăn và sáng tạo nội dung cá nhân. Đây là một quỹ đạo khác hẳn thời kỳ một hệ thống truyền thông có thể tạo ra chương trình cho lượng khán giả đại chúng.
Việc mở thêm mô hình có thể tạo cơ hội tìm nguồn thu mới, nhưng đa dạng hóa không tự động đồng nghĩa tái cấu trúc thành công. Mỗi cửa hàng, thương hiệu hoặc pháp nhân mới lại có vốn lưu động, chi phí cố định, nghĩa vụ thuế và rủi ro vận hành riêng. Nếu hệ thống đo lường không theo kịp, nhiều thử nghiệm nhỏ có thể làm quản trị phân tán mà chưa tạo đủ tiền để xử lý gánh nặng cũ.
Độ phủ thương hiệu không đồng nghĩa sức khỏe tài chính
Một thương hiệu truyền thông có thể sở hữu lượng người xem lớn, nghệ sĩ nổi tiếng, chương trình phủ sóng và khả năng tạo thảo luận mạnh. Nhưng độ phủ là tài sản tiếp thị; nó chỉ trở thành sức khỏe tài chính khi được chuyển hóa thành doanh thu có biên lợi nhuận, thu tiền đúng hạn và dòng tiền đủ trang trải nghĩa vụ.
Doanh thu cũng chưa phải tiền mặt. Một hợp đồng có thể đã được ghi nhận nhưng khách hàng chưa thanh toán; một chương trình có thể thu hút người xem nhưng chi phí sản xuất, nhân sự, bản quyền và phân phối đã phát sinh từ trước. Khi chu kỳ tiền về dài hơn chu kỳ trả tiền, doanh nghiệp tăng trưởng trên báo cáo nhưng vẫn thiếu tiền để nộp thuế hoặc thanh toán nhà cung cấp.
Vì vậy, nhà sáng lập cần tách bốn thước đo thường bị trộn lẫn: mức độ nổi tiếng, doanh thu, lợi nhuận kế toán và dòng tiền tự do. Chỉ số đầu tiên giúp mở cửa; ba chỉ số sau quyết định doanh nghiệp có đủ sức đi tiếp hay không.
Nghĩa vụ thuế thường là phép thử cuối của kỷ luật dòng tiền
Thuế không phải chi phí bất ngờ nếu doanh nghiệp có lịch kê khai, dự phòng và đối soát rõ ràng. Nhưng trong giai đoạn khó khăn, tiền thuế dễ bị nhìn như nguồn tiền tạm thời để trả lương, duy trì hoạt động hoặc xoay vốn. Cách xử lý này có thể kéo dài thời gian sống ngắn hạn nhưng làm nghĩa vụ tích tụ và tăng độ phức tạp pháp lý.
Một hệ thống tài chính khỏe cần tách tiền phải nộp khỏi tiền có thể sử dụng. Doanh nghiệp cũng cần báo cáo nghĩa vụ theo từng pháp nhân, vì việc một mô hình có tiền không đồng nghĩa số tiền đó có thể tùy ý chuyển sang bù cho một đơn vị khác mà không phát sinh hệ quả về hợp đồng, kế toán và thuế.
Khi khoản nợ đã hình thành, bài toán không chỉ là tìm doanh thu mới. Doanh nghiệp phải lập bản đồ chủ nợ và nghĩa vụ, ưu tiên theo thời hạn và hậu quả, thương lượng trên cơ sở dữ liệu có thể kiểm chứng, đồng thời chặn phát sinh mới. Nếu dòng tiền mới chỉ đủ duy trì hoạt động nhưng nghĩa vụ cũ không giảm, tái cấu trúc chưa thực sự tiến về phía trước.
Bài học tái cấu trúc: làm nhỏ lại có chủ đích
Tái cấu trúc không phải đổi tên thương hiệu hoặc mở thêm ngành. Đó là quá trình quyết định mô hình nào còn khả năng tạo tiền, tài sản nào cần bán, chi phí nào phải cắt, pháp nhân nào cần duy trì và nghĩa vụ nào phải được xử lý trước. Quyết định khó nhất thường là dừng một hoạt động từng tạo danh tiếng nhưng không còn phù hợp với thị trường hoặc năng lực vốn hiện tại.
Doanh nghiệp nên đánh giá từng mô hình bằng dòng tiền sau khi trừ đủ chi phí, thuế và vốn lưu động. Một cửa hàng có doanh thu tốt nhưng tồn kho cao, thu tiền chậm hoặc phải bù quảng cáo liên tục có thể chưa tạo giá trị thật. Ngược lại, một hoạt động nhỏ hơn nhưng quay vòng nhanh và ít chi phí cố định có thể phù hợp hơn trong giai đoạn phục hồi.
Làm nhỏ lại không đồng nghĩa thất bại. Trong nhiều trường hợp, đó là cách mua thời gian, giảm điểm hòa vốn và phục hồi quyền lựa chọn. Nhưng thu hẹp chỉ có giá trị khi đi cùng kỷ luật xử lý nghĩa vụ cũ; nếu chỉ chuyển sự chú ý sang mô hình mới, vấn đề nền tảng vẫn còn nguyên.
Năm câu hỏi người kinh doanh nên tự đặt ra
Thứ nhất, nếu doanh thu giảm 30% trong sáu tháng, doanh nghiệp cần cắt khoản nào trước và ai có quyền quyết định? Thứ hai, số tiền trên tài khoản hiện có bao nhiêu phần thực sự được phép dùng sau khi trừ thuế, lương và các khoản đến hạn?
Thứ ba, mô hình hoặc pháp nhân nào đang tạo tiền, mô hình nào chỉ tạo doanh thu và mô hình nào đang tiêu tiền? Thứ tư, nghĩa vụ nào có thể thương lượng và nghĩa vụ nào phải ưu tiên vì rủi ro pháp lý hoặc uy tín? Thứ năm, khi mở một hướng kinh doanh mới, doanh nghiệp đang dùng nguồn lực dư thừa hay đang làm phân tán đội ngũ vốn đã chịu áp lực?
Câu chuyện của nhóm Điền Quân đáng theo dõi không phải vì sự tương phản giữa hào quang và khó khăn. Giá trị nằm ở cách một hệ thống từng tăng trưởng bằng độ phủ phải đối diện với bài toán ít hấp dẫn hơn nhưng quyết định khả năng tồn tại: tiền mặt, nghĩa vụ, tốc độ thu hẹp và kỷ luật làm lại.
- Hơn 77,1 tỷ đồng là tổng được báo chí dẫn từ danh sách của cơ quan thuế đối với ba đơn vị thuộc nhóm Điền Quân, không phải khoản nợ thuế cá nhân của ông Đỗ Văn Bửu Điền
- Mức giảm khoảng 1,35 tỷ đồng so với kỳ công bố trước là tín hiệu dịch chuyển tích cực, nhưng chưa đủ để kết luận nghĩa vụ tài chính đã được xử lý đáng kể
- Độ phủ truyền thông và sức mạnh thương hiệu không thay thế cho kỷ luật dòng tiền, dự phòng thuế và khả năng thu hẹp đúng lúc
- Khi mô hình cũ suy giảm, doanh nghiệp cần tái cấu trúc cả pháp nhân, chi phí cố định và lịch nghĩa vụ, chứ không chỉ mở thêm nguồn doanh thu mới
Một doanh nghiệp có thể rất nổi tiếng nhưng vẫn gặp căng thẳng tài chính nếu dòng tiền về chậm hơn nghĩa vụ phải trả. Bài học cốt lõi là phải quản trị riêng tiền thuế, vốn lưu động và chi phí cố định; khi thị trường thay đổi, tốc độ thu hẹp và tái cấu trúc quan trọng không kém tốc độ từng mở rộng.
Gợi ý hành động
Nguồn nội dung và thời điểm cập nhật
Bài phân tích độc lập do Ban Biên tập Bài Học Kinh Doanh biên soạn và cập nhật ngày 09/09/2026 từ thông tin báo chí dẫn danh sách công khai của Thuế Cơ sở 14 TP.HCM. Số liệu hơn 77,1 tỷ đồng được tính đến ngày 31/07/2026 và gồm tiền thuế cùng các khoản phải nộp ngân sách của ba đơn vị được xếp trong nhóm Điền Quân. Đây không phải khoản nợ cá nhân của ông Đỗ Văn Bửu Điền và cũng không tự thân chứng minh tình trạng thanh khoản, khả năng thanh toán hay kết quả kinh doanh hiện tại của từng doanh nghiệp. Mức giảm khoảng 1,35 tỷ đồng được so với danh sách công bố trước đó ở mức 78,45 tỷ đồng. Ảnh minh họa do người dùng cung cấp và đã được tối ưu cho web; các con số trên ảnh không thay thế nguồn dữ liệu. Nội dung không đưa ra kết luận pháp lý và không đại diện cho cơ quan thuế hoặc các doanh nghiệp được nhắc đến.
Cập nhật lần cuối: 09/09/2026
Ban Biên tập Bài Học Kinh Doanh
Editorial Team | Bài Học Kinh DoanhBan Biên tập Bài Học Kinh Doanh tổng hợp và biên tập các nội dung về kinh doanh, thị trường, quản trị, công nghệ và khởi nghiệp, với mục tiêu giúp người đọc hiểu rõ vấn đề, nhìn thấy bài học phía sau dữ kiện và có thêm cơ sở cho các quyết định thực tế.
Xem hồ sơ tác giả