Doanh nghiệp có thể đã dừng kinh doanh nhưng chưa hoàn tất hồ sơ giải thể và nghĩa vụ thuế. Theo đề xuất của bà Lê Thị Yến, cần phân loại đúng từng trường hợp để hỗ trợ doanh nghiệp khó khăn và xử lý hành vi gian lận.
Đóng cửa nhiều năm, hồ sơ vẫn chưa khép lại
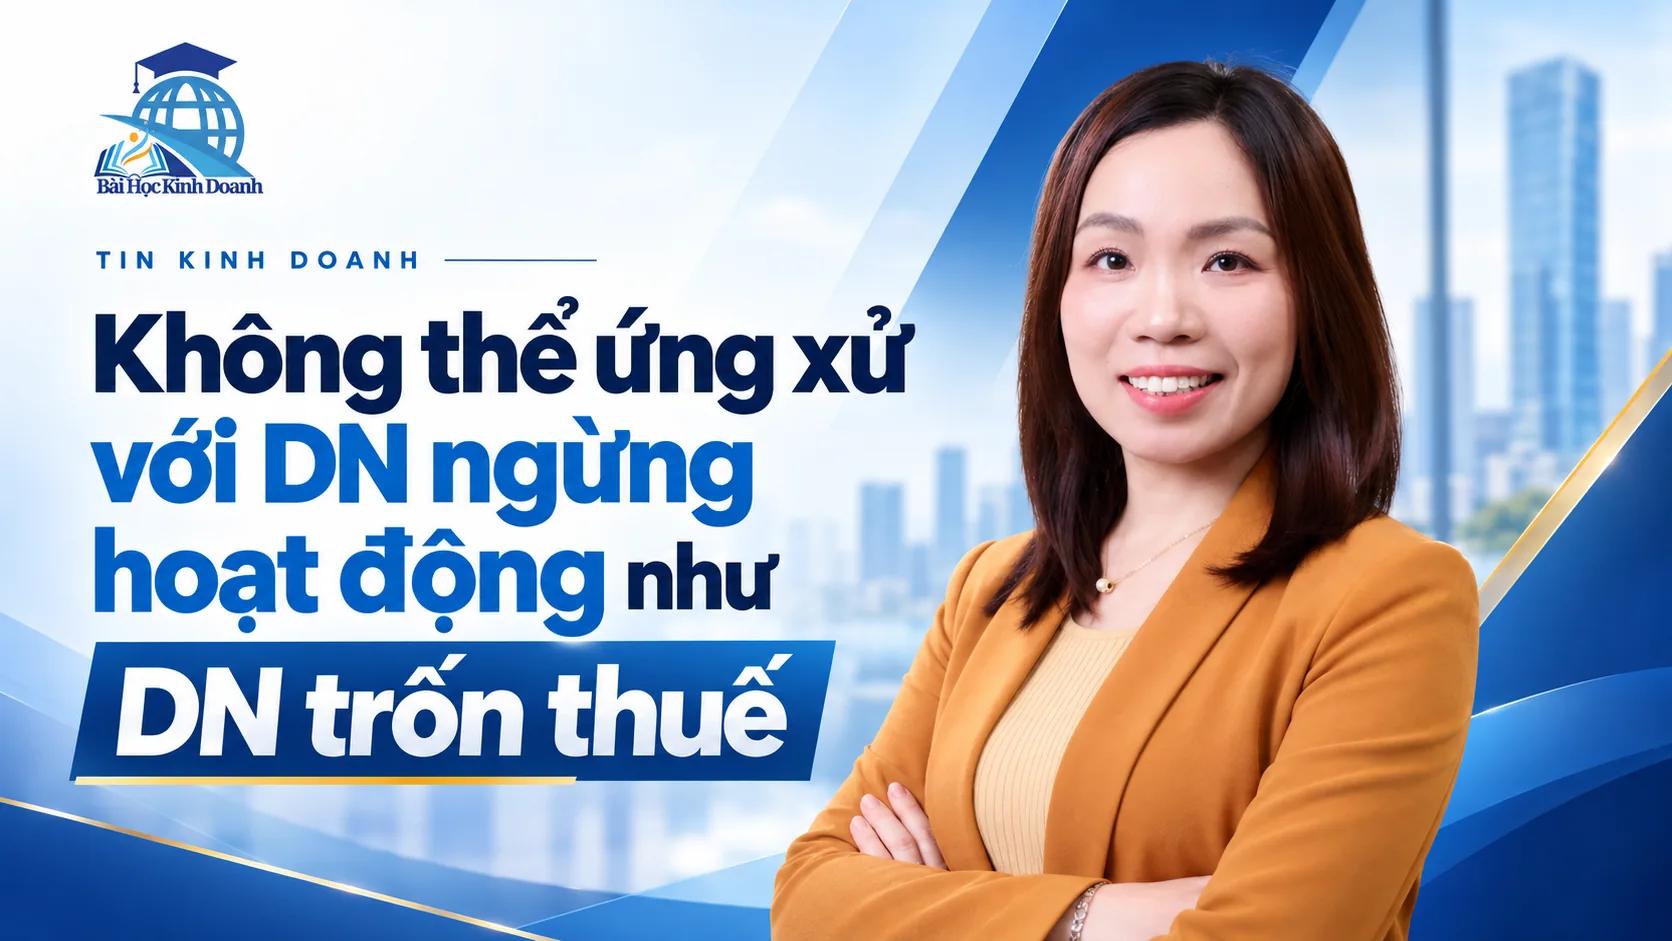
“Không thể ứng xử với doanh nghiệp ngừng hoạt động như doanh nghiệp trốn thuế.” Đây là quan điểm của bà Lê Thị Yến, Chủ tịch HĐQT kiêm Tổng giám đốc Hanoitax, trong cuộc trao đổi với VietnamFinance ngày 21/10/2026 về việc xử lý các mã số thuế tồn đọng.
Một doanh nghiệp kinh doanh thất bại có thể đã đóng cửa từ nhiều năm trước. Nhưng trên hệ thống quản lý, mã số thuế vẫn tồn tại, hồ sơ chưa hoàn tất và các nghĩa vụ liên quan vẫn phải được xử lý.
Theo bà Yến, thực tế tư vấn ghi nhận những doanh nghiệp đã ngừng hoạt động 10–15 năm nhưng vẫn gặp khó khăn khi giải thể vì thiếu sổ sách kế toán, thất lạc chứng từ, nhân sự cũ đã nghỉ hoặc không còn khả năng tài chính để hoàn thiện hồ sơ.
Điều đáng nói là chi phí hoàn tất thủ tục đôi khi trở thành gánh nặng đối với chính những người đã thất bại trong kinh doanh.
Không phải doanh nghiệp ngừng hoạt động nào cũng cố tình vi phạm
Theo đề xuất của bà Yến, cần phân biệt bốn nhóm trường hợp để có hướng xử lý phù hợp. Đây là kiến nghị của chuyên gia, không phải cơ chế miễn nghĩa vụ tự động dành cho mọi doanh nghiệp đã đóng cửa.
1. Doanh nghiệp khởi nghiệp thất bại hoặc bị giả mạo thông tin: Cần xác minh và nghiên cứu thủ tục đơn giản hơn cho trường hợp không phát sinh hoạt động, doanh thu hay nghĩa vụ thuế thực tế.
2. Doanh nghiệp vẫn kinh doanh nhưng không kê khai đầy đủ: Phải được kiểm tra, đối chiếu dữ liệu và xử lý nghĩa vụ thuế theo quy định.
3. Doanh nghiệp đã ngừng hoạt động, thiếu hồ sơ hoặc nguồn lực giải thể: Cần xem xét cơ chế xử lý phù hợp, giảm chi phí tuân thủ nhưng không bỏ qua nghĩa vụ còn tồn tại.
4. Doanh nghiệp lợi dụng pháp nhân để mua bán hóa đơn, trốn thuế: Phải xử lý nghiêm theo tính chất và mức độ vi phạm.
Làm sạch mã số thuế và tháo gỡ điểm nghẽn
Cục Thuế đã triển khai chiến dịch “Làm sạch mã số thuế – Tháo gỡ điểm nghẽn trong kinh doanh” từ tháng 5/2026, hướng đến việc rà soát, phân loại và giải quyết các trường hợp tồn đọng.
Ngừng kinh doanh không đồng nghĩa với trốn thuế, nhưng cũng không tự động chấm dứt nghĩa vụ thuế. Doanh nghiệp vẫn cần thực hiện thủ tục và xử lý các nghĩa vụ liên quan theo quy định pháp luật.
ĐỌC TIẾPĐọc tiếp: Vì sao doanh nghiệp không kinh doanh vẫn có thể phát sinh nghĩa vụ?Góc nhìn Bài Học Kinh Doanh: thị trường cần cả lối vào và lối ra
Một môi trường khởi nghiệp lành mạnh không chỉ được đánh giá qua số doanh nghiệp thành lập mới, mà còn qua khả năng giúp doanh nghiệp rút khỏi thị trường một cách minh bạch, hợp pháp và với chi phí hợp lý.
Kinh doanh luôn có rủi ro. Thất bại là một phần của thị trường, nhưng hành vi gian lận phải được phân biệt rõ với những khó khăn khách quan.
Khi chi phí rút lui được giảm xuống và trách nhiệm pháp lý được xác định rõ ràng, người kinh doanh sẽ có thêm điều kiện để giải quyết công việc cũ, tái cấu trúc và bắt đầu lại.
Một câu hỏi đáng suy ngẫm: Liệu thủ tục giải thể doanh nghiệp có nên được đơn giản hóa đối với những trường hợp đã ngừng hoạt động nhiều năm, không phát sinh doanh thu và có thiện chí hợp tác?
- Đóng cửa trên thực tế chưa đồng nghĩa hoàn tất giải thể.
- Cần phân biệt khó khăn khách quan với gian lận thuế.
- Đơn giản hóa thủ tục là kiến nghị, không phải miễn nghĩa vụ mặc định.
Một môi trường kinh doanh lành mạnh cần giúp doanh nghiệp rút lui minh bạch với chi phí hợp lý, đồng thời xác định rõ trách nhiệm và nghĩa vụ còn tồn tại.
Gợi ý hành động
Ban Biên tập Bài Học Kinh Doanh
Editorial Team | Bài Học Kinh DoanhBan Biên tập Bài Học Kinh Doanh tổng hợp và biên tập các nội dung về kinh doanh, thị trường, quản trị, công nghệ và khởi nghiệp, với mục tiêu giúp người đọc hiểu rõ vấn đề, nhìn thấy bài học phía sau dữ kiện và có thêm cơ sở cho các quyết định thực tế.
Xem hồ sơ tác giả