Quốc hội đã ban hành Nghị quyết số 43/2026/QH16, giảm 30% số thuế thu nhập cá nhân hoặc thuế thu nhập doanh nghiệp phải nộp của kỳ tính thuế năm 2026 và 2027 cho các đối tượng đáp ứng điều kiện doanh thu. Chính sách có hiệu lực từ ngày 24/8/2026. Mức giảm được tính trên số thuế phải nộp, không phải trên doanh thu và cũng không đồng nghĩa thuế suất tự động giảm 30%.
Nghị quyết 43/2026/QH16 quy định điều gì?
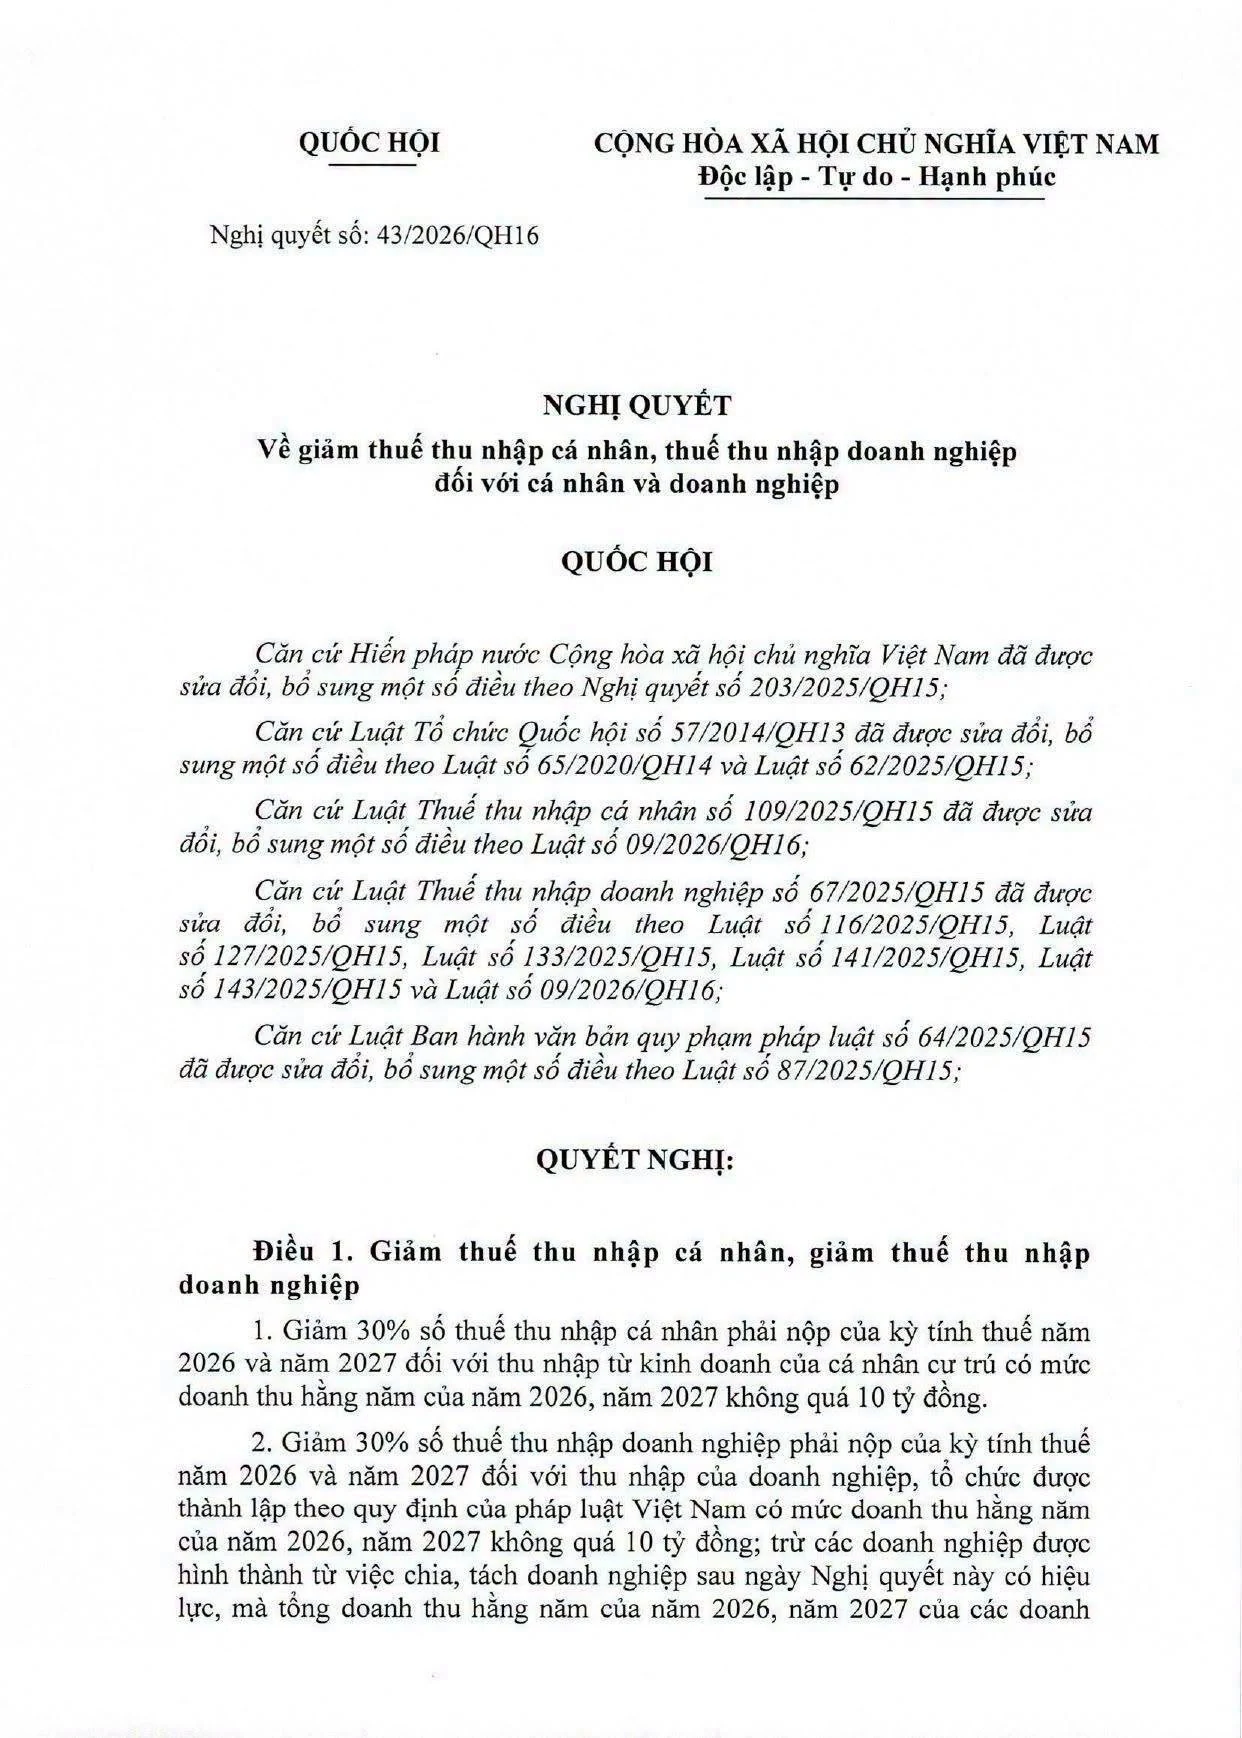
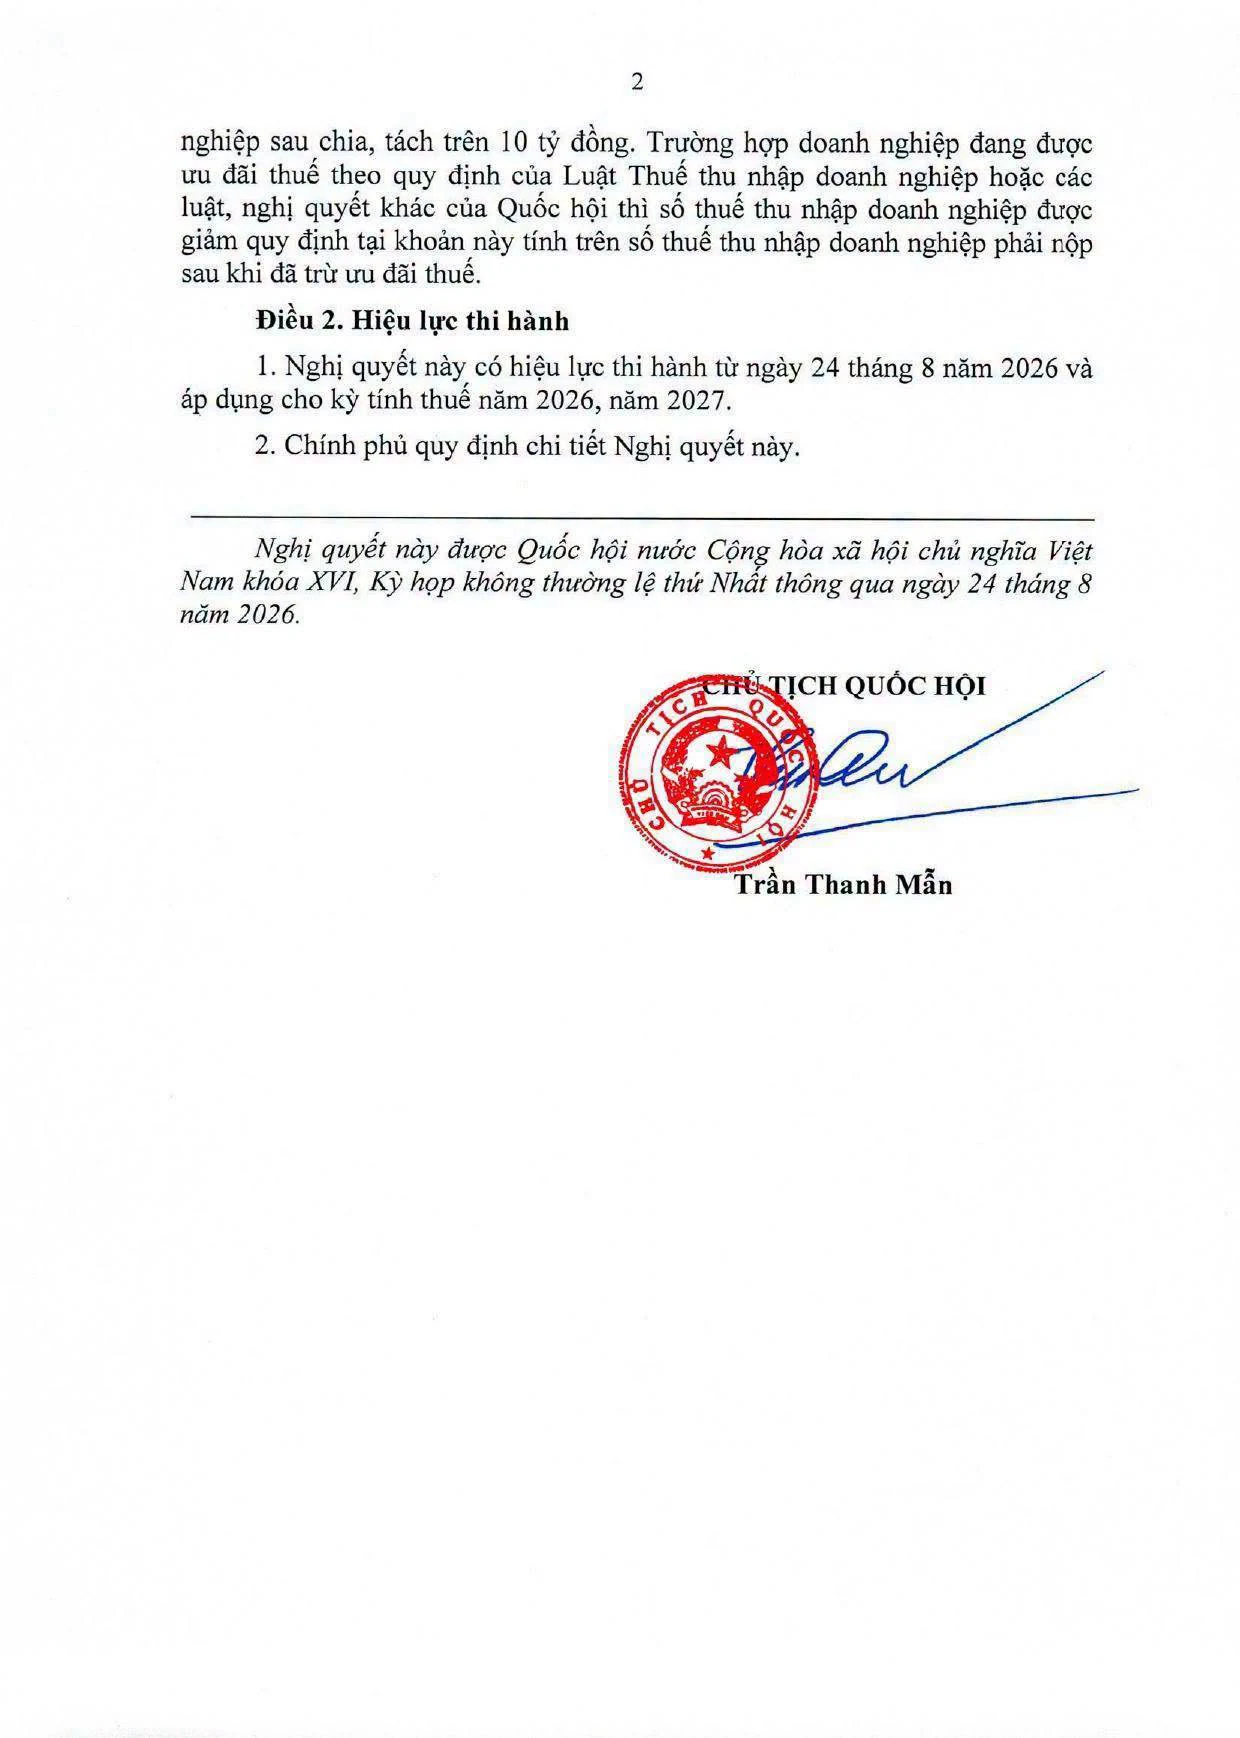
Nghị quyết số 43/2026/QH16 được Quốc hội khóa XVI thông qua ngày 24/8/2026 và có hiệu lực ngay từ ngày này. Chính sách áp dụng cho kỳ tính thuế năm 2026 và năm 2027, gồm giảm thuế thu nhập cá nhân đối với thu nhập từ kinh doanh và giảm thuế thu nhập doanh nghiệp đối với doanh nghiệp, tổ chức đủ điều kiện.
Văn bản chỉ có hai điều, trong đó Điều 1 xác định đối tượng, mức giảm và trường hợp loại trừ; Điều 2 quy định hiệu lực và giao Chính phủ hướng dẫn chi tiết. Vì vậy, người nộp thuế cần đọc cả Nghị quyết và văn bản hướng dẫn triển khai khi được ban hành.
Cá nhân kinh doanh nào được giảm thuế?
Cá nhân cư trú có thu nhập từ kinh doanh được giảm 30% số thuế thu nhập cá nhân phải nộp của kỳ tính thuế năm 2026 và năm 2027 nếu doanh thu hằng năm của từng năm không quá 10 tỷ đồng.
Điều kiện doanh thu được xem xét riêng cho từng năm. Cách diễn đạt của Nghị quyết cho thấy cá nhân cần xác định doanh thu năm 2026 để xét chính sách cho kỳ tính thuế 2026 và doanh thu năm 2027 để xét chính sách cho kỳ tính thuế 2027. Các tình huống phát sinh giữa năm hoặc có nhiều nguồn thu vẫn cần chờ hướng dẫn chi tiết.
Doanh nghiệp nào thuộc phạm vi áp dụng?
Doanh nghiệp, tổ chức được thành lập theo pháp luật Việt Nam có doanh thu hằng năm của từng năm 2026 và 2027 không quá 10 tỷ đồng được giảm 30% số thuế thu nhập doanh nghiệp phải nộp của kỳ tính thuế tương ứng.
Nếu doanh nghiệp đang hưởng ưu đãi thuế thu nhập doanh nghiệp theo luật hoặc nghị quyết khác của Quốc hội, phần giảm 30% được tính trên số thuế còn phải nộp sau khi đã trừ ưu đãi. Cách tính này tránh việc áp dụng mức giảm trên một số thuế chưa phản ánh ưu đãi hiện có.
Trường hợp chia, tách doanh nghiệp cần lưu ý
Chính sách không áp dụng đối với các doanh nghiệp được hình thành từ việc chia, tách sau ngày 24/8/2026 nếu tổng doanh thu hằng năm của các doanh nghiệp sau chia, tách trong năm 2026 hoặc năm 2027 vượt 10 tỷ đồng.
Quy định này nhằm ngăn việc chia nhỏ một hoạt động kinh doanh chỉ để đưa từng pháp nhân xuống dưới ngưỡng doanh thu. Doanh nghiệp có giao dịch tái cấu trúc cần lưu hồ sơ và đối chiếu cách cộng doanh thu theo hướng dẫn triển khai.
Một điểm rất dễ hiểu nhầm: Giảm số thuế phải nộp
Nghị quyết giảm 30% số thuế phải nộp, không giảm 30% doanh thu và cũng không mặc định giảm 30% thuế suất. Doanh thu không quá 10 tỷ đồng là điều kiện xác định đối tượng. Sau khi tính nghĩa vụ thuế theo quy định, người nộp thuế mới xác định phần được giảm.
Ví dụ, nếu doanh nghiệp đủ điều kiện và số thuế thu nhập doanh nghiệp phải nộp sau khi đã tính ưu đãi là 100 triệu đồng, phần được giảm theo Nghị quyết là 30 triệu đồng. Số thuế còn phải nộp là 70 triệu đồng. Đây là ví dụ minh họa cách hiểu, không phải phép tính thay thế hồ sơ thuế thực tế.
Hiệu lực và bước tiếp theo
Nghị quyết có hiệu lực từ ngày 24/8/2026 nhưng áp dụng cho toàn kỳ tính thuế năm 2026 và năm 2027. Quốc hội giao Chính phủ quy định chi tiết, do đó quy trình kê khai, cách xác định doanh thu trong trường hợp đặc thù và tài liệu chứng minh có thể tiếp tục được hướng dẫn.
Đối với doanh nghiệp nhỏ và cá nhân kinh doanh đủ điều kiện, phần thuế được giảm có thể bổ sung nguồn lực cho dòng tiền, tái đầu tư và hoạt động sản xuất kinh doanh. Tuy nhiên, doanh nghiệp không nên tự động trừ thuế trước khi đối chiếu đầy đủ hướng dẫn và biểu mẫu áp dụng.
- Cá nhân cư trú có thu nhập từ kinh doanh và doanh thu từng năm không quá 10 tỷ đồng được giảm 30% số thuế TNCN phải nộp
- Doanh nghiệp, tổ chức thành lập theo pháp luật Việt Nam có doanh thu từng năm không quá 10 tỷ đồng được giảm 30% số thuế TNDN phải nộp
- Chính sách áp dụng riêng cho kỳ tính thuế năm 2026 và năm 2027, Chính phủ sẽ quy định chi tiết
Điểm quan trọng nhất là phân biệt doanh thu, thu nhập tính thuế và số thuế phải nộp. Ngưỡng 10 tỷ đồng được dùng để xác định đối tượng theo doanh thu từng năm, còn mức giảm 30% được tính trên nghĩa vụ thuế đã xác định theo quy định.
Gợi ý hành động
Nguồn nội dung và thời điểm cập nhật
Bài viết được Ban biên tập Bài Học Kinh Doanh cập nhật ngày 01/09/2026 theo toàn văn Nghị quyết số 43/2026/QH16 được Cổng Thông tin điện tử Chính phủ công bố và hai trang văn bản chính thức do người dùng cung cấp. Nội dung nhằm giải thích chính sách ở mức phổ thông, không thay thế ý kiến của cơ quan thuế hoặc tư vấn chuyên môn cho từng hồ sơ. Nghị quyết giao Chính phủ quy định chi tiết, vì vậy người nộp thuế cần tiếp tục theo dõi văn bản hướng dẫn.
Cập nhật lần cuối: 01/09/2026
Ban Biên tập Bài Học Kinh Doanh
Editorial Team | Bài Học Kinh DoanhBan Biên tập Bài Học Kinh Doanh tổng hợp và biên tập các nội dung về kinh doanh, thị trường, quản trị, công nghệ và khởi nghiệp, với mục tiêu giúp người đọc hiểu rõ vấn đề, nhìn thấy bài học phía sau dữ kiện và có thêm cơ sở cho các quyết định thực tế.
Xem hồ sơ tác giả