Công thức ROAS hòa vốn theo biên đóng góp, ví dụ 300.000 đồng một đơn và cách đối chiếu đơn hủy, hoàn. Bài thuộc tuyến Bán hàng có lãi, sử dụng ví dụ giả định và hướng dẫn từng bước.
ROAS trả lời điều gì?
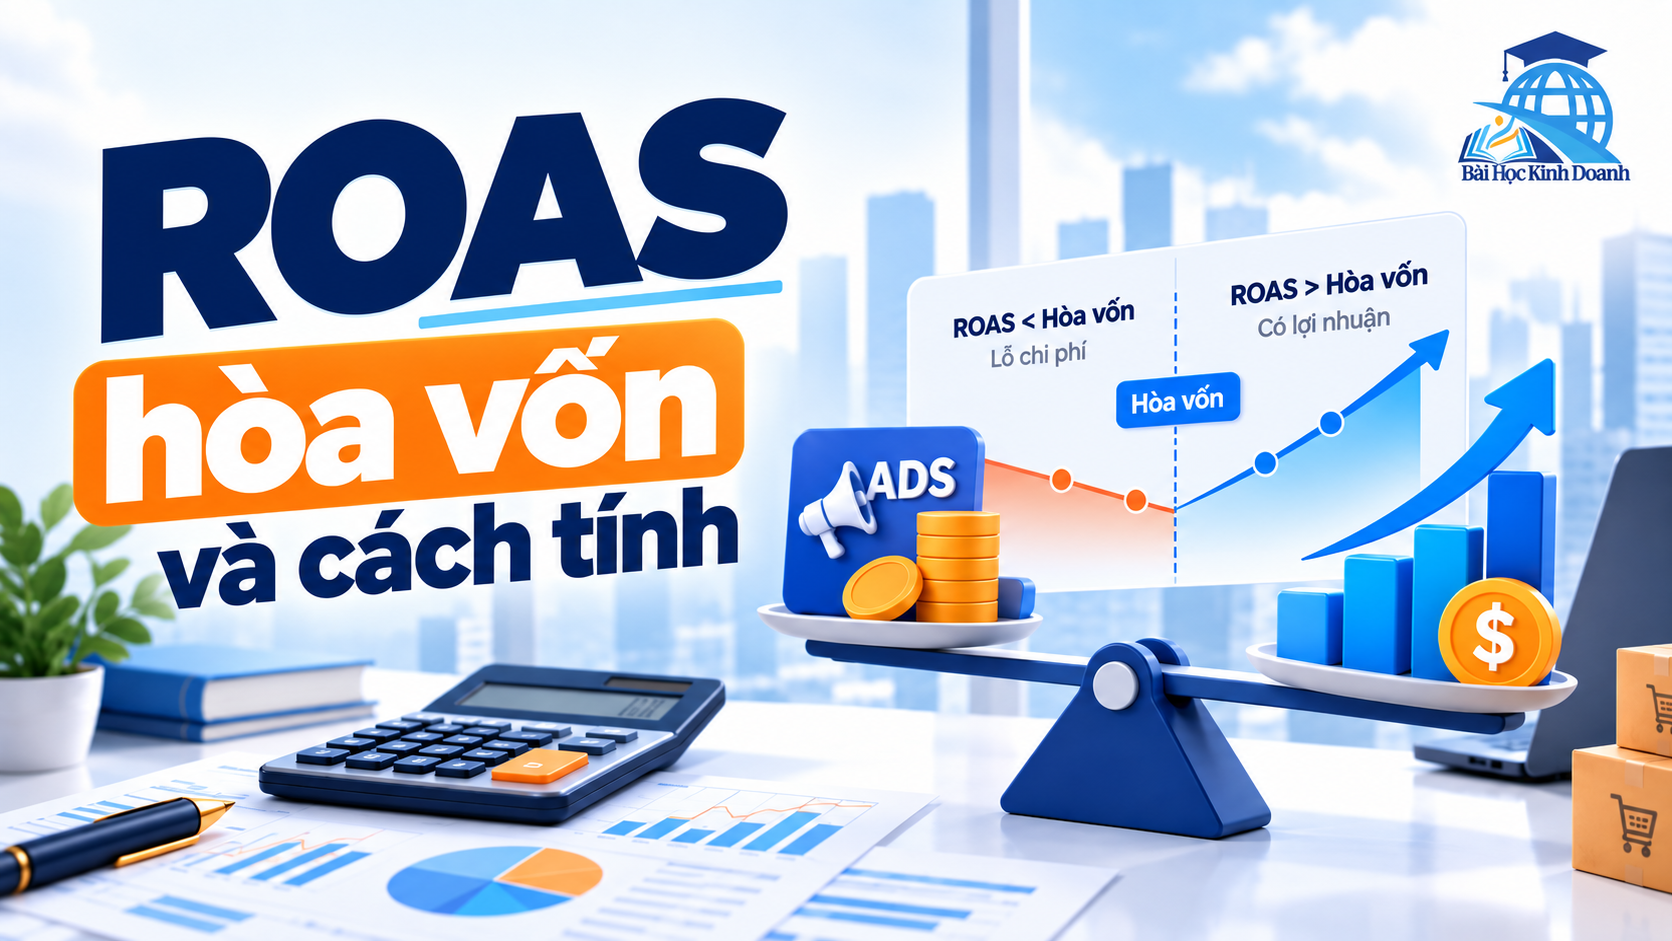
ROAS là doanh thu được quy cho quảng cáo chia cho chi phí quảng cáo. Chi 10 triệu đồng và ghi nhận 40 triệu đồng doanh thu tương ứng ROAS 4. Chỉ số này chưa trừ giá vốn, đóng gói, phí dịch vụ hoặc chi phí vận hành.
Hai cửa hàng cùng ROAS 4 có thể có kết quả khác nhau. Cửa hàng có phần đóng góp trước quảng cáo cao hơn sẽ có nhiều khoảng trống hơn để trả chi phí thu hút khách. Vì vậy, không có một ROAS tốt chung cho mọi sản phẩm.
Công thức ngưỡng hòa vốn ở cấp đóng góp
Trước tiên, tính biên đóng góp trước quảng cáo = (doanh thu thuần trừ toàn bộ chi phí biến đổi ngoài quảng cáo) chia doanh thu thuần. Với biên dương, ROAS hòa vốn ở cấp này = 1 chia biên đóng góp trước quảng cáo.
Doanh thu và chi phí phải cùng phạm vi: cùng sản phẩm, khoảng thời gian và cách xử lý đơn hoàn. Ngưỡng này chỉ làm phần đóng góp sau quảng cáo bằng 0, chưa bù tiền thuê, lương cố định và các chi phí chung. Nếu biên trước quảng cáo bằng hoặc nhỏ hơn 0, không có ROAS hữu hạn nào giải quyết được cấu trúc chi phí đó.
Ví dụ tính từng bước
Giả định đơn hoàn tất có doanh thu thuần 300.000 đồng, giá vốn 165.000 đồng và chi phí biến đổi khác 45.000 đồng. Phần đóng góp trước quảng cáo là 90.000 đồng, tương đương 30%. Ngưỡng ROAS là 1/0,30, xấp xỉ 3,33.
Nếu muốn giữ lại 30.000 đồng mỗi đơn để góp vào chi phí chung và lợi nhuận, ngân sách quảng cáo tối đa trên đơn là 60.000 đồng. Khi đó ROAS mục tiêu theo mô hình là 300.000/60.000 = 5. Đây là mục tiêu tính từ giả định, không phải chuẩn ngành.
Vì sao báo cáo đẹp nhưng tiền vẫn thiếu?
Doanh thu trên báo cáo quảng cáo có thể chưa phản ánh đầy đủ đơn hủy, hoàn hoặc thay đổi giá trị đơn. Việc gán một giao dịch cho nhiều điểm chạm cũng có thể khiến tổng doanh thu từ các báo cáo kênh khác với sổ đơn hàng.
Hãy dùng đơn hàng hoàn tất làm mốc đối chiếu, giữ cùng kỳ đo và ghi rõ độ trễ. Đừng cộng doanh thu của nhiều nền tảng rồi mặc định tất cả đều là doanh thu tăng thêm do quảng cáo tạo ra. Việc khách có mua nếu không thấy quảng cáo hay không là một câu hỏi khác với cách báo cáo gán doanh thu.
Tăng ngân sách cần nhìn phần tăng thêm
Ví dụ giả định ngân sách tăng từ 10 lên 15 triệu đồng, doanh thu tương ứng tăng từ 50 lên 65 triệu đồng. ROAS bình quân sau tăng vẫn là 4,33, nhưng phần ngân sách tăng thêm chỉ tạo ROAS 15/5 = 3. Nếu các điều kiện khác tương đương, đây là dấu hiệu cần xem lại hiệu quả của phần mở rộng.
Không nên quy toàn bộ chênh lệch cho quảng cáo nếu cùng lúc đổi giá, chạy sale hoặc hết hàng. Hãy lưu những thay đổi đó và đặt mức ngân sách thử nghiệm phù hợp với phần đóng góp có thể mất.
Bảng theo dõi tối thiểu
Theo dõi doanh thu thuần của đơn hoàn tất, chi phí biến đổi ngoài quảng cáo, chi quảng cáo, phần đóng góp sau quảng cáo và số khách mới. Tách nhóm sản phẩm có biên khác nhau để tránh một sản phẩm tốt che phần đang âm.
Mỗi lần thay giá hoặc cơ cấu giỏ hàng, hãy tính lại ngưỡng. Khi chưa có dữ liệu chắc về mua lại, nên đánh giá khả năng chịu chi phí ở đơn đầu tiên trước, rồi bổ sung giá trị khách hàng dài hạn bằng dữ liệu thực tế.
- Thống nhất phạm vi và cách tính chỉ số.
- Dùng chi phí thực tế của cửa hàng thay cho mức chuẩn chung.
- Đánh giá hiệu quả bằng phần đóng góp và trải nghiệm khách.
Mỗi lần thay giá hoặc cơ cấu giỏ hàng, hãy tính lại ngưỡng. Khi chưa có dữ liệu chắc về mua lại, nên đánh giá khả năng chịu chi phí ở đơn đầu tiên trước, rồi bổ sung giá trị khách hàng dài hạn bằng dữ liệu thực tế.
Gợi ý hành động
Tuyến bài: Bán hàng có lãi
- Bán hàng có lãi: 4 bài toán cần rõ trước khi tăng doanh thu
- ROAS hòa vốn là gì? Cách tính để tránh chạy quảng cáo càng nhiều càng lỗ
- Giảm giá 10% phải bán thêm bao nhiêu để giữ phần đóng góp?
- AOV là gì? 5 cách tăng giá trị đơn hàng mà vẫn giữ hiệu quả
- Cách tính tỷ lệ khách mua lại và tìm lý do khách chưa quay lại
- CAC và LTV là gì? Cách tính chi phí có khách và giá trị khách hàng
- Cách tính lãi một đơn hàng sau phí sàn, quảng cáo và hoàn hàng
- Case thực hành: doanh thu shop tăng 25% sau 8 tuần, vì sao lãi giảm?
Nguồn nội dung và thời điểm cập nhật
Nội dung hướng dẫn nguyên bản của Ban biên tập Bài Học Kinh Doanh. Mọi số liệu tính toán là giả định minh họa, không phải kết quả khảo sát, chuẩn ngành hay biểu phí hiện hành. Các mô hình đơn giản phục vụ phân tích vận hành, không thay thế báo cáo kế toán của doanh nghiệp.
Cập nhật lần cuối: 27/09/2026
Ban Biên tập Bài Học Kinh Doanh
Editorial Team | Bài Học Kinh DoanhBan Biên tập Bài Học Kinh Doanh tổng hợp và biên tập các nội dung về kinh doanh, thị trường, quản trị, công nghệ và khởi nghiệp, với mục tiêu giúp người đọc hiểu rõ vấn đề, nhìn thấy bài học phía sau dữ kiện và có thêm cơ sở cho các quyết định thực tế.
Xem hồ sơ tác giả